卫星技术发展日报 - 科学分析报告
报告编号: SAT-TECH-20261029
生成时间: 2026-10-29T09:41:44.949962
分析周期: 过去24小时
数据样本: 103篇技术新闻
重要新闻: 27篇 (重要性≥6)
数据可视化: https://gnss-x.ac.cn/satellite-news/charts/
(一)内容摘要
本报告基于103篇卫星技术相关新闻报道,涵盖GNSS系统、卫星星座、运载火箭、载荷技术、气象系统等关键技术领域。
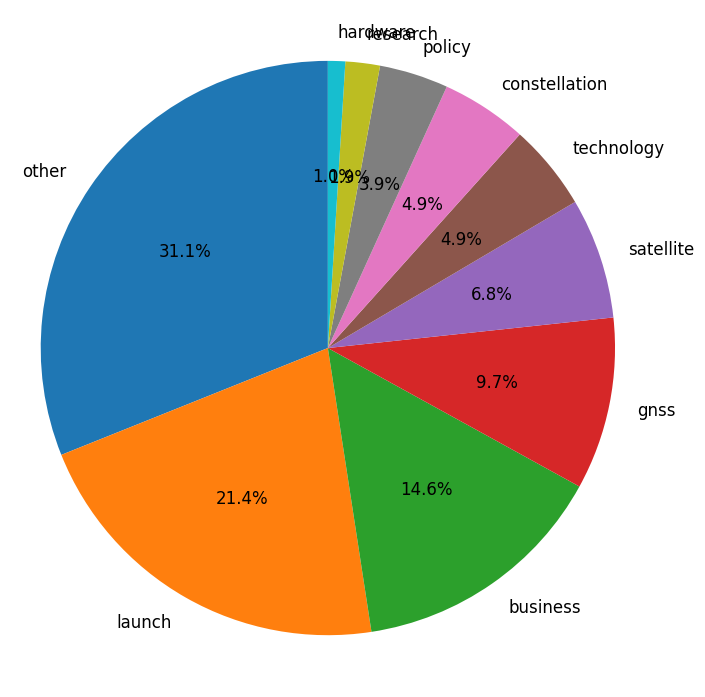
1.1 分类分布
类别 / 关键词一览(一句话概述)
| 类别(关键词) | 篇数 | 一句话概述 |
|---|---|---|
| other | 32 (31.1%) | IGS规范与GPS地面系统终止 |
| launch | 22 (21.4%) | 星链密集发射与印度导航补网 |
| business | 15 (14.6%) | 亚马逊收购星并购与星链竞争 |
| gnss | 10 (9.7%) | GPS III入轨与PNT体系评估 |
| satellite | 7 (6.8%) | 深空观测与近地任务影像进展 |
| technology | 5 (4.9%) | 在轨自组装与卫星防护技术 |
| constellation | 5 (4.9%) | 多国低轨星座扩张与北斗应用 |
| policy | 4 (3.9%) | 星链合规与频谱国别政策博弈 |
| research | 2 (1.9%) | 宇航挑战与水下极端环境试验 |
| hardware | 1 (1.0%) | 星舰Ship42静火备飞第15次 |
1.2 重要新闻概览
1. Amazon's FCC-Approved $11.5B Globalstar Deal Puts Fresh Pressure On Struggling AST SpaceMobile (NASDAQ: ASTS) Stock
来源: satellitemap | 重要性: 8/10
摘要: The FCC approved Amazon's $11.5 billion acquisition of Globalstar, transferring 25 MHz of mobile-satellite spectrum and positioning Amazon Leo as a di…
AI 精读(基于摘要与网页摘录;与上文条目对应,非独立大节标题)
分析依据为用户给定 Foreign Policy Journal(2026-10-28)正文摘录,并交叉 FCC Space Bureau 新闻稿与 Amazon/Globalstar 交易页(批准日 2026-10-27)、DA 26-550、Amazon Leo D2D 申请摘要(SAT-LOA-20260601-00224)、Amazon–Globalstar–Apple 官宣,以及 FCC 2026-10-29 Open Meeting 议程与 FNPRM Fact Sheet;Bright Data 检索本会话不可用。下文不作投资建议。
FCC 于 2026-10-27 批准 Amazon 收购 Globalstar,使约 25 MHz 国际协调移动卫星(MSS)频谱进入 Amazon Leo 体系,标志着美国「卫星直连手机(D2D)」竞争从运营商结盟叙事加速转向「频谱资产 + 垂直整合星座」叙事;对 AST SpaceMobile 的即时冲击主要体现为市场定价与竞争预期,而非当日商业合同失效。
入口稿记述:交易对价约 115 亿美元,Space Bureau 完成审查后,ASTS 在已录得年内约下跌 42% 的背景下隔夜再挫约 1%,尽管当日常规交易曾上涨并以 41.96 美元收盘。FCC 主席 Brendan Carr 将批准表述为增强 Amazon 的 D2D 供给,从而带来更多竞争、覆盖与容量。FCC 公开材料确认:交易完成后 Globalstar 将成为 Amazon 全资子公司,并作为 Kuiper Systems LLC(Amazon Leo)关联方运营;转让标的涵盖空间站与地球站许可、国内国际 214 授权及实验许可。稿件所称「交割约在 2027 年、下一代卫星到设备系统约自 2028 年起部署」与 Amazon 官宣时间表一致;批准附带含替换星里程碑等条件,故监管同意不等于交割完成,更不等于 Leo D2D 星座已获运营授权。
要点可归纳为四层。其一,频谱缺口被补齐:稿件强调 Amazon 此前缺乏可支撑竞争性 D2D 的国际协调 MSS 频谱;FCC 新闻稿将核心资产概括为约 25 MHz Globalstar MSS 频谱。交易页与背景材料标明 Globalstar 业务链路位于 Big LEO 频段(约 1.6 GHz 上行 / 2.4 GHz 下行)及 5/7 GHz 馈电链路。其二,资产组合瞬时「纵向闭合」:Amazon Leo 的卫星制造、发射与地面能力,叠加 Globalstar 既有网络与许可,形成评论所称的垂直整合竞争者。其三,既有消费端关系被制度化延续:Globalstar 长期支撑 iPhone 与 Apple Watch 的紧急短信、定位共享等;Amazon 与 Apple 另行约定在 Leo 体系下维持并拓展相关能力。其四,监管日程同步加压:稿件指向周四(2026-10-29)FCC 会议可能进一步开放卫星到设备频谱;公开议程将其拆为两项——拟议拍卖 1675–1695 MHz 与 2020–2025 MHz(合计 25 MHz,可供地面、D2D 或混合),以及拟议使约 482 MHz 额外频谱可用于空间补充覆盖(SCS)并现代化 D2D/MSS 规则。入口稿「约 500 MHz」属约数概括,宜与议程精确口径区分。
技术脉络上,美国市场正并行三类路径,不可混为一谈。路径 A(MSS Big LEO):Globalstar/Amazon 以专属或准专属移动卫星频谱直连具备相应射频前端的终端;FCC 背景信息显示,批准前一周已批复 Globalstar C-3 系统美国市场准入——48 星、12 轨道面、倾角 52°、高度约 1,414 km,业务链路 1610–1618.725 MHz(地对空)与 2483.5–2500 MHz(空对地),馈电与测控在 5091–5250 / 6875–7055 MHz。Amazon Leo 另案申请至多 5,105 颗 LEO D2D 卫星,拟在并购交割后使用 1.6/2.4 GHz 等频段,并宣称采用数字波束成形、波束跳变、双极化接收与自适应调制编码,以从消息类业务向语音与数据跃迁;该申请截至行业二次源报道时仍属待审,不等于本次交易批准自动授权大规模 D2D 星座。路径 B(蜂窝频段空间补充 / SCS):SpaceX 与 T-Mobile 等合作典型依赖地面运营商频谱从太空服务未改机手机;FCC 新闻稿称年内已授权 SpaceX 建设部署规模可达约 15,000 星的 D2D 星座。路径 C(AST 大孔径 + 陆地移动频段):入口稿称 AST 已获 FCC 授权部署运营至多 248 星,并经 700 MHz 与 800 MHz 频谱直连标准智能手机,商业支柱为与 AT&T(至 2030)、Verizon 及 FirstNet 的协议。Amazon 官宣同时强调将与移动网络运营商合作,表明其战略并非纯「绕过运营商」,而是 MSS 自有频谱底座 + 运营商分发 的混合结构。
| 主体 | 频谱/接入逻辑 | 星座监管节点(公开口径) | 终端与渠道特征 |
|---|---|---|---|
| Amazon + Globalstar | Big LEO MSS(约 1.6/2.4 GHz 核心);馈电 Ka/V 等与 Leo FSS 协同 | 交易批准 2026-10-27;C-3 市场准入已批;D2D 至多 5,105 星另案待审 | Apple 存量功能延续;官宣拟扩至语音/数据并联合 MNO |
| AST SpaceMobile | 700/800 MHz 等陆地移动频段直连标准手机 | 至多 248 星授权(入口稿) | 运营商联盟(AT&T/Verizon/FirstNet)为商业主干 |
| SpaceX(+T-Mobile 等) | 典型为 SCS/运营商频谱 + 自有大规模星座 | 至多约 15,000 星 D2D 授权(FCC 新闻稿背景) | 运营商伙伴驱动的「未改机」覆盖叙事 |
产业与政策关联体现在三方面。竞争结构上,Public Knowledge 与 New America’s Open Technology Institute 在 FCC 备案中主张:Amazon 资源与 Globalstar 资产结合,将更有力挑战 SpaceX–T-Mobile 伙伴关系以及 AST 的运营商联盟;该主张为利益攸关方意见,FCC 公开结论强调的是交易有利于未服务/服务不足地区数据覆盖、应急通信与 MSS 频谱更集约使用,并认定不太可能产生重大公共利益损害——并非裁定 AST 将被挤出市场。供应链与消费电子上,Apple 紧急卫星能力从「依赖独立 MSS 运营商」转为「置于超大规模云与零售生态控制下的 Leo 体系」,改变终端厂商对单一 MSS 伙伴的议价与路线锁定风险。政策节奏上,交易批准与 Oct 29「频谱丰裕」议程叠加,显示本届 FCC 将 D2D 置于优先议程:一面通过并购审批把存量 MSS 资产注入有建设能力的进入者,一面通过拍卖与 SCS 扩容规则为蜂窝路径腾挪带宽;对 AST 而言,挑战不仅来自 Amazon,也来自规则层可能让更多持牌方以更低制度摩擦进入「手机直连」。
待跟进问题宜按可核验节点排列:交割条件中的替换星与其他履约里程碑是否按期满足,以及 2027 交割是否出现延迟;Amazon Leo D2D(至多 5,105 星)申请的批复时间表、轨道与功率通量密度条件,以及与 C-3/存量 HIBLEO 系统的频率协调安排;2028 商用窗口下,语音/数据相对 Apple 消息类业务的实际吞吐与可用性指标;Amazon 与具体 MNO 的批发或漫游架构是否公布,是否与 AST 在 AT&T/Verizon 等账户上出现排他冲突;Oct 29 两项议程最终文本对 1675–1695 MHz 与联邦气象卫星共用、以及约 482 MHz SCS 候选频段清单的定稿;国际侧 ITU 协调与他国市场准入进度,决定「国际协调 25 MHz」叙事能否转化为全球一致覆盖。AST 侧则需跟踪 248 星部署节奏、700/800 MHz 实网容量,以及运营商合同在 Amazon 进入后的续约与排他条款变化——在 2027–2028 产能落地之前,股价波动更多反映预期重组,而非已实现的服务份额再分配。
2. Amazon Secures FCC Approval for Globalstar Acquisition
来源: satellitemap | 重要性: 8/10
摘要: The FCC approved Amazon's $10.8 billion acquisition of Globalstar, allowing Amazon to take 100% control of the MSS operator and its spectrum to enter …
AI 精读(基于摘要与网页摘录;与上文条目对应,非独立大节标题)
FCC 于 2026 年 10 月 27 日批准 Amazon 收购对 Globalstar 的收购权转让,使 Amazon Leo(原 Kuiper)获得约 25 MHz 国际协调 MSS 频谱并正式进入直连设备(D2D)赛道;交割仍预期在 2027 年,独立的 5,105 星 D2D 星座申请尚在审理。 本分析交叉核对了 Via Satellite 原文、FCC 新闻稿与交易页、Pipeline/Fierce 报道,以及 Amazon/Globalstar 2026 年 4 月交易公告与 Amazon Leo D2D 技术附件要点。
要点提炼
交易核心不是单纯“买运营商”,而是把 Globalstar 的 Big LEO MSS 牌照、地面关口站、现役/在建星座与企业物联网批发能力,并入 Amazon 已获授权的 Ka/Ku/V 频段 NGSO FSS(Amazon Leo)体系,形成固定宽带与移动直连并行的一体化卫星业务。公开报道中对价表述不完全一致:Via Satellite 写约 108 亿美元,Reuters 与公司侧口径多为约 115.7 亿美元,FCC/行业转述约 115 亿美元;监管侧强调收购的是约 25 MHz 国际协调 MSS 频谱及配套许可。交割后 Globalstar 成为 Amazon 全资子公司,保留法人身份,并以 Kuiper Systems LLC(Amazon Leo)关联方运营。FCC 认定交易不构成实质横向或纵向竞争损害:双方现有业务分属 MSS(语音/数据、物联网、应急、批发容量)与 FSS 高速接入,重叠有限。唯一正式反对来自与 Globalstar 有合同仲裁纠纷的 Yippy,FCC 以其争议属仲裁事项为由未予采信。
技术脉络
Globalstar 长期占用“Big LEO”1.6/2.4 GHz MSS 服务链路(上行约 1610–1626.5 MHz、下行 2483.5–2500 MHz)及 5/7 GHz 馈电与测控;系统由美法许可的 HIBLEO-4 与 HIBLEO-X 协同运行。在控制权转让审议期间,FCC Space Bureau 已批准 C-3 系统进入美国市场:48 星(另有在轨备份)、12 个轨道面、倾角约 52°、高度约 1,414 km,业务链路约 1610–1618.725 / 2483.5–2500 MHz,馈电/TT&C 约 5091–5250 / 6875–7055 MHz,卫星由 MDA Space 建造。交割后,该授权可直接服务于 Amazon Leo 主导下的建设与发射。
并行地,Amazon Leo 于 2026 年中后期申请独立 D2D 星座(最多 5,105 星),拟在约 510–580 km 多层轨道部署专用 MSS 卫星,在美国以 1.6/2.4 GHz 业务链路为主,境外可扩展其他 L/S 频段;馈电与测控依托 Ka/V 及与既有 Leo 系统的光星际链路。技术附件描述数字波束成形、波束跳变、双极化接收与自适应调制编码,并承诺通过统一网络管控与动态频率编排,使新 D2D 星座与 HIBLEO/C-3 在同频段同覆盖区正交运行,避免自干扰。公司规划自 2028 年起部署下一代 D2D,并与移动网络运营商合作,把服务从应急短信/定位向更高速率语音与数据演进。该 D2D 空间站许可与本次并购控制权批准是两条并行监管路径——并购通过并不等于 5,105 星系统已获发射运营授权。
对导航与应急应用而言,Globalstar 已支撑 iPhone/Apple Watch 的卫星紧急求救、短信、Find My 与路边救援等功能;并购公告同步披露 Amazon 与 Apple 协议,承诺在现有及计划中的 Globalstar LEO(含 MDA 建造星座)上延续服务,并在未来 Leo 扩展网上协作。这意味着 D2D 竞争不仅是频谱与星座规模之争,也是消费级安全定位链路与手机生态绑定的延续性之争。对气象遥感与外场作业场景,更直接的产业含义是:同一运营商栈可同时提供宽带回传(FSS)与低功耗/无基站区的终端直连(MSS),利于资产追踪、工业物联网与灾害应急通信的一体化供给。
产业与政策关联
FCC 公共利害分析将交易收益锚定在四条:扩大未覆盖/弱覆盖区数据服务、强化应急通信、促进工业与企业数据业务、推动 MSS 频谱更集约使用,并强调 Amazon 既有卫星投资与在途 D2D 申请表明频谱被“高强度使用”的可能性较高。同一时期美国监管叙事明显偏向“D2D 频谱丰裕与多主体竞争”:SpaceX 获准规模达约 15,000 星的 MSS D2D 部署、AST SpaceMobile 约 248 星系统亦获授权;FCC 还拟在 2026 年 10 月 29 日公开会议上推进 1675–1695 MHz 与 2020–2025 MHz 等相关频段拍卖/开放议程。欧洲侧则出现为 MSS/D2D 保留本土运营商份额与加强频谱管控的政策讨论,与美国“批准大型科技公司接管存量 MSS 牌照”形成对照。竞争维度上,Amazon 以收购权换取协调频谱与已落地的 Apple 安全业务入口,用以对冲 SpaceX Starlink Direct-to-Cell 的先发优势;Fierce 等报道还提到交易纳入 Globalstar 的 XCOM RAN 私有 5G 业务,暗示地面专网与卫星侧的潜在协同,但公开材料对该部分商业路径披露仍有限。
| 维度 | 现状(截至本批准) | 对产业含义 |
|---|---|---|
| 控制权与牌照 | FCC Space Bureau 批准转让;交割目标 2027 | 美国电信许可关基本打通,仍须完成反垄断/外资审查等其他交割条件 |
| MSS 频谱 | ~25 MHz 国际协调 L/S 进入 Amazon 体系 | D2D 从“借网/合作”转向自有频谱与系统整合 |
| C-3 | 美国市场准入已批(48+备份) | 近中期容量与性能升级路径清晰,可在交割后由 Amazon Leo 落地 |
| Leo D2D 5,105 星 | 申请仍待批 | 决定能否从应急/消息级跃迁到规模化语音数据 |
| 对手格局 | SpaceX、AST 等已获大规模 D2D 授权 | 监管鼓励竞争,但轨道与频谱协调压力上升 |
待跟进问题
交割时间表是否仍锚定 2027,以及除 FCC 外的反垄断、外国投资审查与境外电信许可进度;Globalstar 股东材料中提及的 HIBLEO-4 替换星里程碑等交割先决条件是否按期达成。Amazon Leo D2D(5,105 星)许可裁定时间、最终轨道壳层与频率条件、以及与 C-3/HIBLEO 的频谱正交编排能否在实测中维持既有 MSS 用户(含 Apple 应急链路)的连续性与时延指标。与 SpaceX 15,000 星 D2D、AST 系统在 1.6/2.4 GHz 及相邻频段的共存协调结果,以及 FCC 拟议的额外 D2D 频谱拍卖将如何改变 Amazon 对既有 Globalstar 频谱的边际价值。欧洲及其他大区对 MSS 频谱“本地化/主权化”政策是否抬高 Amazon 全球统一编排的合规成本。最后,XCOM RAN 与卫星 MSS 的产品化路径、以及 MNO 批发合作是否形成可验证的商用 ARPU 与覆盖 KPI,将决定这笔百亿美元级交易从“监管绿灯”转化为可持续的 D2D 现金流的速度。
3. Starlink's Chinese Rival Wants To Launch 10,000 Satellites By 2030
来源: satellitemap | 重要性: 7/10
摘要: SpaceSail, a Chinese government-backed satellite internet company, aims to launch 10,000 satellites by 2030 to rival SpaceX's Starlink, which currentl…
原文抓取警告:HTTP 202。以下分析可能主要依据摘要。
AI 精读(基于摘要与网页摘录;与上文条目对应,非独立大节标题)
公开检索渠道部分可用(原文 URL 抓取仍失败),以下以所给摘要为主干,并对照近期公开报道与行业跟踪数据作交叉核验。
要点
SpaceSail(上海垣信卫星,运营“千帆/Qianfan”,前身常称 G60)提出到 2030 年前部署约 1 万颗低轨宽带卫星,规模对标当前 Starlink 在轨量级;摘要称其在轨仅数百颗,公开跟踪约 250 余颗量级,与“少数几百颗、远未成网”的判断一致。2026 年 8 月完成约 10 亿美元量级增资、投后估值约 74 亿美元(中文产权/行业报道对应约 70 亿元人民币融资、投后约 500 亿元人民币),资本结构以国资与产业基金为主,排除境外资本的表述与“政府背书型商业星座”定位相符。性能维度上,一代星面向手机直连给出约 20 Mbps 下行 / 5 Mbps 上行,显著低于摘要所引 Starlink 用户侧 400+ Mbps;二代、三代星“即将”入轨是摘要的核心产品叙事。国内并行的中国卫星网络集团(国网/GuoWang)目标约 1.3 万颗,形成“国家星网 + 地方商业星座”双轨竞合。
| 维度 | SpaceSail / 千帆(摘要+公开交叉) | Starlink(摘要对照) | 国网 GuoWang(公开对照) |
|---|---|---|---|
| 2030 前后规模目标 | ~10,000(远期公开口径亦见 15,000+) | 已约同量级在轨;长期目标更高 | ~13,000(ITU/行业常用口径) |
| 当前在轨 | 数百颗量级 | ~万颗量级 | 约二百余颗量级(2026 年秋) |
| 近期资本 | ~$10 亿融资 / ~$74 亿估值(2026-08) | — | 央企主导,非同类型私募叙事 |
| 手机侧能力 | 一代约 20/5 Mbps;NTN 直连试验已见公开报道 | 宽带用户体验远高于一代直连手机指标 | 以天地一体宽带与主权网络为主 |
技术脉络
千帆走的是典型 LEO 巨型星座路径:平板堆叠量产、一箭多星组网、先区域后全球、再叠加多业务载荷。公开建设节奏常表述为:一期数百星区域覆盖 → 扩容至全球服务 → 远期上万星并扩展通导遥算等能力。手机直连(Direct-to-Cell / 3GPP NTN)是差异化切入点——把“无改造存量手机”作为早期可用场景,换取覆盖与应急价值,但链路预算、频谱(如 L 波段试验)、波束容量与地面核心网融合约束决定了初代速率必然远低于 Ka/Ku 宽带用户终端路径。摘要中“二代、三代很快到来”意味着竞争焦点将从“能否通话/低速数据”转向:单星容量、星间激光链路、频谱效率、地面关口站密度,以及能否把企业专网与跨境服务做成可持续 ARPU。相对 Starlink,中国侧短板仍集中在可重复运力、批产节拍与在轨规模;相对国网,千帆更偏上海产业与国际市场叙事,技术栈上仍共享国内运载、微小卫星制造与频率协调生态。
产业与政策关联
该条新闻落在三条政策—产业交汇线上。其一是低轨频谱与 ITU 里程碑压力:万星级申报若不按时入轨,频率权益与国际话语权都会受损,故融资与发射提速具有强监管时间约束。其二是上海等地方把卫星互联网写入产业规模与“通感一体/空天地”基础设施叙事,垣信增资主体结构(地方国资、产业基金、科研背景资本)表明项目同时承担产业链拉动职能。其三是地缘与安全外溢:Starlink 在冲突场景中的可用性,强化了各国建设主权/可控卫星互联网的动机;千帆强调国际市场、国网强调国家网络,二者并行会重塑运载需求、载荷供应链、地面站与终端芯片投资。对 GNSS/导航气象遥感从业者而言,相关含义不在替代导航星座,而在:LEO 宽带与 NTN 将改变授时备份、应急通信、海洋与偏远测站回传、以及未来通导遥融合载荷的频谱与轨道资源竞争。
待跟进问题
需持续核对:2026 年底前后是否兑现数百星级“可对外服务”节点;二代/三代星的频段、单星吞吐、是否具备实用星间链路及实测手机/固网速率;运力侧长征系列与民营火箭能否支撑年均数百星部署;与国网在频率、轨道壳层、用户侧是否出现冲突或分工;跨境落地涉及的出口管制、地面站许可与本地运营商合作;以及光学天文界对千帆早期卫星亮度的持续观测结果是否迫使平台减光设计迭代。摘要中“20/5 Mbps 对手机”与部分中文报道中试验速率口径并不完全一致,应以正式测报与监管披露为准。
材料局限
目标页原文抓取返回 HTTP 202/未能取得全文,分析主要依据用户摘要;补充检索用于交叉验证规模、估值与双轨竞合背景,但无法还原 BGR 原文的论证细节、引语出处与未写入摘要的技术参数。对融资条款、二代星规格与商用开通时间表,仍应以公司公告、ITU 申报与在轨实测为准继续跟踪。
4. Starlink poses a new challenge to the telecommunications industry.
来源: satellitemap | 重要性: 7/10
摘要: Starlink is expanding from satellite internet into the mobile telecommunications market, leveraging SpaceX's unmatched launch capacity—about 79% of Fa…
原文抓取警告:HTTP 403。以下分析可能主要依据摘要。
AI 精读(基于摘要与网页摘录;与上文条目对应,非独立大节标题)
原文站点首次抓取返回 HTTP 403,后经备用抓取已恢复 VTV/vietnam.vn 全文(2026-10-27),并与公开财报、发射统计及竞品报道交叉核对;以下分析以摘要为骨架,用全文与可核验公开信息补足摘要未覆盖的欧陆政策与合作线索。
要点提炼。 该报道的核心判断并非“卫星宽带又多了一家运营商”,而是 SpaceX 正把 发射—星座—终端 纵向整合优势,从固定/便携式用户终端(Ku/Ka 宽带)延伸到 直连未改装手机(Direct-to-Cell / NTN),从而切入移动通信价值链。摘要给出的可核验锚点包括:截至 9 月底约 1360 万消费级订户;当年前八个月 Falcon 9 飞行中约 79% 用于部署 Starlink;竞品如 Amazon Leo(原 Project Kuiper)在轨规模与可调度发射能力仍显著落后。全文进一步点出:乌克兰冲突中对星座连通性的依赖已进入安全话语;欧洲四大运营商(Deutsche Telekom、Orange、Telefónica、Vodafone)酝酿联合争取卫星频谱;德电已与 Starlink 商定约 2028 年起补盲合作——说明产业反应同时包含 替代担忧 与 分层互补。
公开交叉核对表明,1360 万消费订户与 SpaceX 约 2026 年三季报口径一致(不含大量政企与航空用户),星座规模已进入万星量级、覆盖市场逾百个;发射占比方面,2025 年全年 Starlink 约占 Falcon 9 任务七成上下,摘要所称“前八个月约 79%”与高占比态势相符,具体百分比随统计窗口波动,宜按官方 manifest 复核。直连手机侧,Starlink 已完成一代 D2C 星座部署并与多家 MNO 合作,同时通过 EchoStar 等频谱交易为后续更高容量、更接近地面 5G 协议栈的直连演进铺路——这正是“进军移动电信”在频谱与协议层上的实质落地路径。
技术脉络。 可将当前竞争理解为三层能力叠加,而非单一“卫星互联网”产品战。
第一层是 运力壁垒:复用一级助推器支撑的高射次,使星座补星、代际替换与容量扩容可按周/双日量级滚动;竞品即便卫星产线就绪,仍受 Vulcan、Ariane 6、New Glenn 等运力爬坡约束,甚至出现向对手订购发射窗口的结构性悖论。第二层是 星座与链路体制:宽带星座提供高通量回传与全球覆盖;D2C 星座以更低轨道、大型相控阵充当“空中基站”,对接地面蜂窝频谱或 MSS 频谱,经星间激光完成跨域路由,服务语音/短信/受限数据乃至户外应用级流量。第三层是 地面侧制度接口:频谱牌照、与 MNO 的核心网对接、紧急告警与合法监听合规——决定星座能否从“覆盖补丁”升级为“可计费移动业务”。对 GNSS/气象遥感共同体而言,同轨道带上的巨型星座意味着持续的射频占用、光学反射与碎片风险管理压力,与通信产业扩张并行存在。
产业与政策关联。 摘要提出的“关键基础设施过度依赖单一企业”已超出商业竞争叙事,进入数字主权与韧性议题。欧洲方向上,运营商联合竞标卫星频谱、强调区域供应商与数据保护标准,反映的是 开放创新与战略自主 的张力:一方面德电等选择与 Starlink 互补覆盖以降低边际建站成本;另一方面四国联合研究意在避免频谱与终端生态被非区域主体锁定。北美侧,频谱并购与 FCC 授权节奏决定下一代直连容量上限;对亚非拉新兴市场,Starlink 可能以“跳过密集宏站建设”的方式改变普遍服务经济学,但也带来跨境数据路由、军民用切换与制裁合规等治理问题。竞品 Amazon Leo 等的存在提供多源供给前景,但公开在轨数量与发射合同兑现进度仍显示 时间窗口不对称——在监管截止日与市场份额窗口重叠时,运力即政策结果。
| 维度 | Starlink(公开态势) | 传统地面移动网 | Amazon Leo 等竞品 |
|---|---|---|---|
| 覆盖逻辑 | 全球星座优先,陆地补盲 | 人口密集区深度覆盖 | 仍处大规模部署爬坡 |
| 关键瓶颈 | 频谱、容量、地缘信任 | 偏远站址经济性 | 运力与牌照进度 |
| 对电信业含义 | 可能切走漫游/补盲/应急层 | 客户关系与频谱存量优势 | 多供应商制衡潜力 |
待跟进问题。 需持续核验:(1)“前八个月 Falcon 9≈79% 用于 Starlink”对应的官方发射清单与时间窗定义;(2)1360 万消费订户之外,政企、航空、海事与 D2C 活跃用户的拆分及 ARPU 结构;(3)欧洲四运营商联合频谱投标是否进入正式拍卖/授权阶段,以及与 IRIS² 等欧盟系统的分工;(4)德电—Starlink 2028 补盲的服务等级、数据驻留与故障切换条款;(5)EchoStar 等频谱资产并入后,下一代 D2C 相对地面 4G/5G 的容量倍数与室外可用速率实证;(6)Amazon Leo 及 OneWeb/区域星座在 FCC/ITU 里程碑下的实际在轨交付是否足以形成可互操作的多源韧性;(7)乌克兰类冲突场景中服务中断或优先级分配的合同与治理先例,是否进入北约/欧盟关键基础设施认定清单。
材料局限。 任务侧原抓取失败(HTTP 403)意味着若仅依赖摘要,会系统性遗漏欧洲运营商联合频谱策略、德电合作时间表、行业人士对“威胁程度”的分歧表述及“卫星难以整体替代宏站”的论证;二次抓取虽恢复全文,报道仍属电视/门户编译体,缺少频谱表、链路预算、容量模型与合同原文,定量结论须回指 SpaceX 披露、监管卷宗与独立发射数据库复核后方可定稿。
5. SpaceX will offer Starlink Mobile to any Canadian carrier
来源: satellitemap | 重要性: 7/10
摘要: SpaceX has told Canada's ISED regulator that it will offer Starlink Mobile satellite-to-phone service to any interested Canadian carrier rather than c…
原文抓取警告:HTTP 403。以下分析可能主要依据摘要。
AI 精读(基于摘要与网页摘录;与上文条目对应,非独立大节标题)
SpaceX 向加拿大 ISED 表态将以运营商批发/合作为主部署 Starlink Mobile,而非自营独立移动业务;这一姿态与 Rogers 的公开表态、Bell/Telus 的 AST SpaceMobile 路线,以及 SMSE-008-26 下对 2 GHz MSS 等频段的许可冻结相互咬合,构成加拿大“卫星补盲移动覆盖”阶段的关键节点。以下分析综合了用户摘要、SpaceQ 报道二次抓取结果,以及 ISED 咨询文件与 SpaceX 公开意见书等公开材料;用户侧原文 HTTP 403 未能成功,故对记者转述细节与财报电话会原话的核验仍存在缺口。
要点提炼。 SpaceX 在 ISED 对移动卫星业务(MSS)及 L/S 频段的初步咨询中写明:第二代直连手机(D2D)将面向所有有意合作的加拿大移动运营商及其用户开放,不排他,且不计划在加拿大自营独立服务。SpaceX will offer Starlink Mobile to any Canadian carrier Rogers CEO Tony Staffieri 在业绩电话会上据此向分析师说明,Starlink Mobile 将通过无线运营商进入市场而非与运营商正面竞争,并称 Rogers 有意在与 Starlink Mobile 的合作中“领跑加拿大”。与此同时,Bell 与 Telus 已围绕 AST SpaceMobile 推进卫星直连手机方案(地面站、集成测试与股权参与),双方尚未表态是否并行接入 Starlink。SpaceX to offer Starlink Mobile to all Canadian carriers 技术时间轴上,下一代系统瞄准 2 GHz 移动卫星频段,依托拟自 EchoStar 获得的频谱权利与 ITU 优先权,权利转移节点约为 2027 年 11 月,服务启动预期同在 2027 年末;性能口径上相对一代宣称至少约 20 倍提速。监管侧自 2026 年 5 月 13 日起,ISED 对含 2000–2020 / 2180–2200 MHz 在内的商业 MSS 许可及转让实施冻结,框架复审完成前新申请与在审申请均受约束。SMSE-008-26
| 维度 | 一代(已商用补盲) | 二代(规划中) |
|---|---|---|
| 加拿大入口 | 主要通过 Rogers(Rogers Satellite) | 宣称对任意有意运营商开放 |
| 能力重心 | 短信与轻数据等补充覆盖 | 面向手机的移动宽带(NR-NTN 方向) |
| 频谱逻辑 | 以地上移动频谱小带宽块(如约 5 MHz)支撑现有未改装手机 | 2 GHz MSS + 与美国频段规划对齐诉求 |
| 关键节点 | 2025 年试商用并转商用 | EchoStar 权利约 2027-11 转移;服务约 2027 末 |
技术脉络。 加拿大已落地的一代“Direct to Cell / Starlink Mobile”属于地上运营商频谱授权 + 卫星中继的补充覆盖范式:在既有智能手机上提供无地面覆盖区域的短信与轻数据,属于 3GPP NTN 生态成熟前的过渡实现。SpaceX 意见书进一步说明,二代将转向 2 GHz MSS,配合更高功率卫星、波束成形与优化链路预算,并推动终端芯片与主流机型对相关频段的原生支持;标准侧引用 3GPP Rel-17 的 n256(约 1980–2010 / 2170–2200 MHz)及 Rel-19 推进的 n252(约 2000–2020 / 2180–2200 MHz)等演进,强调上下行配对带宽与连续带宽对“类 LTE/5G 体验”的必要性。与 AST SpaceMobile 相比,后者以大型相控阵(BlueBird)直接服务未改装手机、更多依赖合作运营商地上网络集成;前者则把全球 ITU 优先权与 EchoStar 2 GHz 资产收购作为容量与牌照叙事核心。两条路径可并存于同一运营商组合(多源卫星接入),亦可形成排他性供应链绑定——加拿大三大运营商目前呈现的是分裂选型而非统一平台。
产业与政策关联。 商业上,SpaceX 的“非独立、非排他”表述,直接回应 ISED 对独立卫星 5G/移动服务可能重塑加拿大无线市场结构的关切,也降低了外资卫星运营商与国内三大运营商正面竞食 ARPU 的政治敏感度;对 Rogers 而言,可把既有一代合作延伸为二代领跑叙事,并借农村补盲与灾备(如野火应急免费开通)巩固差异化。对 Bell/Telus,AST 路线已进入地面站与在轨集成验证阶段(公开报道称 Telus 预期约一年内可提供服务),短期未必放弃 AST;若监管与终端生态向 2 GHz MSS 倾斜,双源采购的期权价值会上升。政策上,SMSE-008-26 的冻结范围明确覆盖 2 GHz 商业 MSS 许可与转让,与 EchoStar 权利 2027 年转移时间线存在耦合风险:即便交易在美国及其他市场推进,加拿大落地仍取决于复审后的许可框架、是否为“加拿大系统”预留频谱、全境覆盖义务、以及与美国频段规划(含 SpaceX 主张释放的非成对 AWS-3 1695–1710 MHz 等)的协调程度。Canada ISED MSS Spectrum Consultation Staffieri 强调加拿大可用频谱更紧、部分美方新购频段在加侧受限或主要由公共部门使用,且外资所有权规则延伸至频谱,这些约束使“美国模式复制”在加侧并不自动成立。
待跟进问题。
- ISED 是否在初步咨询后启动正式规则修订;2 GHz 许可冻结解除条件、对 EchoStar→SpaceX 权利转让在加侧是否单独设闸。
- SpaceX 要求的“与美国频段规划对齐、2 GHz 保持整块不分拆、不为本土运营商预留而排斥其接入”最终被采纳到何种程度。
- Bell、Telus 是否接受 Starlink Mobile 批发接入,形成 AST + Starlink 双源,或维持单一供应商。
- 二代相对一代的实测吞吐、时延、话音/宽带可用性、灾备 SLA,以及 n252/n256 终端在加拿大市场的渗透节奏是否对齐 2027 年末开机窗口。
- 独立卫星移动业务若未来仍被禁止或严格限制,对批发定价、漫游与批发义务(非歧视接入)的监管设计将如何落地。
材料局限。 用户给定的原文抓取返回 HTTP 403,分析无法以该次抓取全文为唯一底本;本报告已用公开镜像与监管/意见书交叉补强要点,但对 SpaceQ 文章中未展开的合同条款、批发费率、具体载波带宽配置及 ISED 内部评估时间表,公开信息仍不足以闭合,后续应以 ISED 决定文件、运营商正式公告与频谱转让审批记录为准。
(二)AI深度分析
2.1 执行摘要
外联检索可核对 FCC 于 2026-10-27 批准 Amazon Leo 收购 Globalstar、ESA 增购四颗 Galileo 第二代卫星等节点;Bright Data SERP 当日返回 HTTP 401,其余事实以用户分领域摘录及 gps.gov、spaceforce.mil、esa.int、fcc.gov、nasa.gov 等可核对公开文本为准。
本批约百篇公开条目显示,近地空间产业叙事已从「能否建星」转向 频谱—运力—运营商入口—终端协议 的一体化竞争。发射与商业类合计超过样本三分之一,牵引流量的是 Falcon 9 西海岸高频补网与资本市场对执行力的再定价;重要性评分居前的条目则高度集中于直连手机(D2D)并购与频谱批文、导航星座代际加固,以及军民两用服务条款所暴露的治理张力。三条可观察的 D2D 主线——Starlink(自有运力与用户规模)、Amazon Leo–Globalstar(MSS 频谱与垂直整合)、AST SpaceMobile(运营商联盟与新兴市场落地授权)——正在把移动卫星业务从试点推向牌照与资本决胜窗口,而 GPS 控制段由 OCX 整包替换退回 AEP 增量现代化、Galileo G2 扩至 16 星规划、北斗全星座在轨升级与 LEO-PNT 公私双轨并行,则构成导航侧「空间段增强、地面与用户端仍为瓶颈」的同期结构。
要点
-
D2D 进入「频谱资产 + 垂直整合」叙事。 FCC 批准 Amazon 取得 Globalstar 控制权及相关授权(约 25 MHz 国际协调 Big LEO MSS 频谱,公开对价约 108–115.7 亿美元量级,交割预期 2027 年,下一代到设备能力约自 2028 年起部署);监管同意不等于交割完成,更不等于独立 D2D 星座运营授权已获批。同期巴西 Anatel 向 AST 授权约 30 MHz S 波段、加拿大 ISED 冻结部分 MSS/ATC 新许可并审视独立卫星 5G 对本土竞争结构的影响,表明频谱纵深与网关落地已成为与发射进度同等量级的竞争变量。
-
运力护城河仍在拉大部署时差。 范登堡 Starlink Group 15-16(约 27 星、目标倾角约 70°)使 Space Launch Delta 30 在 2026 年支持发次达第 72 次并提前突破该基地 2025 年全年总量;Falcon 9 年内约第 117 次任务、前八个月飞行中约八成载荷服务 Starlink,用户侧约 1360 万消费订户,形成「发射—部署—频谱激活」闭环。Ship 42(Starship V3 上一级)完成含全时长六机与脱轨模态单机的静态点火,关闭 Flight 15 箭体侧主热试门禁,指向东岸可复用重型运力对后续补网与产业再分工的潜在冲击。
-
LEO 宽带呈三层竞争,主权路径与运力依赖并存。 第一层 SpaceX/Starlink 以规模与自有运力领先,加拿大路径选择向全体有意运营商开放 Starlink Mobile、不做独立零售;第二层 Amazon Leo 借 Globalstar 切入 MSS/D2D 并保留与 Apple 应急短信等既有消费端关系的制度化延续;第三层 AST 等依赖运营商联盟与新兴市场频谱。中国侧 SpaceSail(千帆)约 10 亿美元量级增资、投后估值约 74 亿美元,在轨仍约数百星量级而 2030 年公开目标约万星,与国网目标约 1.3 万星形成双轨竞合;加拿大以约 21.4 亿加元级工具支持 Telesat Lightspeed,首批部署仍绑定 Falcon 9,暴露频谱/资本主权与发射能力对外依赖的结构性错位。
-
GNSS:MEO 换代收尾与 LEO 增强并行,控制段路径切换。 GPS III 末星入轨形成约 32 星活跃星座;OCX 于 2026 年 4 月取消后重心回到增强既有 AEP(含支撑 GPS IIIF 的 AEP-M 追加合同口径),L5 民用监测升级尚未纳入已授出控制段合同。ESA 代表 EUSPA 增购 4 颗 G2,机队规划至 16 颗、首批瞄准约 2028 首发;ESA Celeste IOD-1 完成端到端信号验证,Xona 发射 6 颗 Pulsar 生产星并规划逾 250 星私有 LEO 导航服务。用户层 RFC-00544 修订 CNAV 接口、MGUE 过渡至空军统筹、拒止环境下视觉/惯性融合平台发布,显示抗扰与多源融合需求上升,接口与服务分层同步变复杂。
-
治理与双用途边界成为可用性风险本身。 乌克兰方向争议落在民用 Starlink 条款执行、限速/地理围栏与美军管控 Starshield 的职责切分,服务条款可瞬时改变战场 C2 拓扑;加拿大则在采购政治上疏远 Starlink、时间表上仍依赖 SpaceX 发射。商业高分 EO(如 WorldView-3 对可复用空天飞机的近距成像)进入在轨 SSA 证据链,Hera 在约 1280 km 处首次分辨 Didymos–Dimorphos,把 DART 动能偏转从一次性实验推进为可标定工程——行星防御与空间态势感知构成航天工程背景层,而非当日业务化气象产品的直接交付。
-
在轨制造与重型运力鉴定是中长期能力选项。 Rendezvous Robotics 约 2000 万美元种子轮推动电磁锁合「航天器瓦片」由 ISS/抛物飞行验证迈向不早于 2028 年的自由飞行拼装演示,意在绕开整流罩对孔径与散热面的硬约束;对大型 GNSS 增强天线阵、高增益测控与光学/SAR 主镜部署具有长远含义,但多体相对导航与对接失败风险仍处演示前期。
| 主题簇 | 可核对节点(摘要) | 决策含义 |
|---|---|---|
| D2D / MSS | Amazon–Globalstar FCC 批准;AST 巴西授权;加国批发式 Starlink Mobile + MSS 冻结 | 2027–2028 为服务落地关键窗;频谱与网关比星座愿景更稀缺 |
| 运力—星座 | 范登堡破年纪录补网;Ship 42 静态点火收口;千帆融资与万星目标 | 部署时差由射次决定;主权星座难短期摆脱对外运力 |
| GNSS 代际 | GPS III 收官与 OCX→AEP;G2 至 16 星;Celeste/Xona LEO-PNT | 多系统兼容、星间链路与抗扰进入工程交付;控制段与接收机列装仍是瓶颈 |
| 治理与双用途 | Starlink/Starshield 切分;EO 进 SSA 证据链;Hera 近距标定 | 关键链路冗余、服务条款与合规成本上升 |
对技术与政策监测而言,宜以高分主题(D2D 频谱并购、运营商结盟模式、北斗/Galileo 代际与 LEO 增强、控制段增量路径)建立清单;将重复发射报道降为运力与星座规模的背景指标,并把「监管许可速度 × 发射瓶颈 × 地面互联标准」作为评估近地基础设施供给与国家侧风险敞口的联合变量。
2.2 分领域技术分析
分领域 · business
本日 business 类条目的主轴,是 直接到设备(D2D)卫星通信从试点进入牌照与资本整合阶段,并与发射产能、频谱主权及 GNSS 工业采购并行展开。FCC 于 2026 年 10 月 27 日以令文 DA-26-1160(GN Docket No. 26-134)批准 Amazon Leo 取得 Globalstar 控制权与相关授权,公开表述强调扩大 D2D 竞争、强化应急通信与改善未覆盖区服务(FCC 令文摘要;交易卷宗)。同期 ESA 代表 EUSPA 追加采购四颗 Galileo 第二代(G2)卫星,使 G2 机队规划达到 16 颗(ESA 公告)。二者分别落在“移动卫星频谱—终端直连”与“导航载荷—星间链路”两条技术—商业链条上,却共同塑造近地轨道基础设施的供给结构与国家侧风险敞口。
技术脉络:MSS 频谱资产、星座规模与地面互联标准三线并进。 第一线是频谱与牌照。Amazon 交易把 Globalstar 在 Big LEO 段(约 1.6/2.4 GHz 业务链路及相应馈电链路)的 MSS 能力并入 Amazon Leo 体系,目标面向未改装或轻改装消费终端的 D2D;公开报道称交易规模约 115–116 亿美元量级、预计 2027 年交割,并附带对既有 1999/2004 国家安全类协议的持续遵守条件(Securities.io 对令文要点的整理;用户材料中的 Satellite Today / Foreign Policy Journal 报道)。第二线是星座部署速率与发射瓶颈。Starlink 用户规模继续扩张(材料称 9 月末约 1360 万消费用户、近期再增约 160 万),Falcon 9 运力高度服务于该星座补网,使“发射—部署—频谱激活”成为可货币化的护城河;新兴运力商如 Cowboy Space(原 Aetherflux)则规划 2028 年“Big Iron”首飞与轨道算力星座,把发射能力与在轨 GPU 基础设施绑定,显示商业航天从通信带宽向算力—数据中心延伸。第三线是地面侧与运营商互联架构:SpaceX 在加拿大向 ISED 表述将向任一感兴趣运营商批发 Starlink Mobile、不计划独立直销,并依赖 2 GHz MSS 及 EchoStar 频谱权利在 2027 年 11 月前后的转移(SpaceQ;Orbital Wire);AST SpaceMobile 则走“大型相控阵星座 + 多国运营商伙伴 + 本地关口站”路径,并获得巴西 Anatel 对 S 波段与 700 MHz 等频谱授权;Viasat/Space42 的 Equatys 则与 Terrestar 签署 MoU,以“主权外壳(sovereign shell)”让 CaStar 与共享 NTN 基础设施按开放标准互通,同时保留本国关口与数据管辖(Viasat 新闻稿)。
与 GNSS、航天与气象遥感的关联。 在 GNSS 侧,Airbus 与 Thales Alenia Space 各再获两颗 G2 合同,使双方在研总量各达八颗;G2 采用全数字可重构导航载荷、增强天线、星间链路与改进原子钟配置,首批十二颗目标约 2028 年入轨,追加四颗计划 2031 年交付(ESA;Airbus 新闻稿;Thales Alenia Space)。对商业 D2D 而言,卫星—手机链路的波束调度、网络授时与定位辅助仍高度依赖 GNSS/多系统 PNT;G2 的抗干扰、抗欺骗与 ISL 能力,直接关系到 NTN 在城市峡谷、极区与冲突电磁环境下的可用性。在航天产业侧,SpaceX 自有运力与 Amazon/AST/Equatys 对第三方发射窗口的依赖形成非对称成本结构;加拿大 ISED 对相关 MSS 频段新许可与转让的冻结,则把“规则未定”本身变成商业时间表风险。在气象与灾害应用侧,材料中 Rogers 在不列颠哥伦比亚省野火紧急状态期间向用户免费提供卫星短信类服务,以及乌干达 MTN 推出面向偏远机构的 Starlink 商业套餐,表明 LEO 宽带与 D2D 正成为地面光纤/蜂窝薄弱区的业务连续性通道——对气象台站回传、预警发布与应急指挥具有直接工程价值,但也会抬升对单一星座可用性与跨境数据路径的依赖。
| 竞争范式 | 代表路径 | 关键资源 | 近期节点(材料/公开源) |
|---|---|---|---|
| 垂直整合 + MSS 收购 | Amazon Leo × Globalstar | ~25 MHz 级 MSS、既有关口与卫星资产 | FCC 2026-10-27 批准;交割目标约 2027;D2D 系统规划约 2028 |
| 发射规模 + 运营商批发 | Starlink Mobile | 星座密度、2 GHz/合作频谱、全球 MNO | 加拿大非独家批发;EchoStar 权利约 2027-11 转移 |
| 大天线星座 + 多边 MNO | AST SpaceMobile | S/低频授权、关口站、运营商股权/合同 | 巴西频谱;目标 2026 年末关键市场间歇商用;与 Bell/Telus 等绑定 |
| 共享 NTN + 主权外壳 | Equatys × Terrestar CaStar | 标准互通层、本国关口与数据驻留 | MoU 2026-10-28;Equatys 初服目标约 2029 年末 |
风险与影响。 市场结构风险集中于“规模先行者锁定”。Starlink 在用户基数与发射节奏上的领先,使后续者即便获得频谱(如 Amazon)或区域牌照(如 AST 在巴西),仍须在关口密度、终端射频共存、室内穿透(材料称 SpaceX 寻求低频段以改善室内连通)与运营商渠道上追赶;AST 股价承压与发射/部署执行风险相互强化,反映资本市场对“牌照≠容量”的重定价。监管风险包括:各国对 MSS/NTN 是否允许独立运营、频谱是否优先本国系统、以及国家安全协议对并购交割的硬约束;加拿大许可冻结与美国 Amazon 交易附条件并存,说明频谱政治与产业政策正成为 D2D 商业化的关键路径依赖。技术—系统风险涉及同频/邻频干扰、地面蜂窝与卫星上下行共存、以及多星座并存下的轨位与频谱协调;若多家超大规模星座并行扩张,对射电天文与被动微波遥感(气象、海洋)的带外干扰关切将随部署加速而上升,需在频谱工程与国际协调层面持续量化。供应链与地缘影响体现在 Galileo G2 追加采购巩固欧洲导航工业双源产能,而 Equatys 的“主权外壳”则为中等国家提供了不自建全量全球星座即可接入国际 NTN 的折中——但标准互操作层若未能真正开放,仍可能退化为新的事实专有接口。对下游气象与导航用户而言,短期收益是偏远区回传与应急链路扩容;中期需评估授时备份(Galileo/多 GNSS)、关键业务的多运营商/多星座冗余,以及对单一发射商或单一 MSS 控制方的集中度暴露。
综合判断:本日 business 类动态表明,D2D 竞争已从“概念验证与运营商试点”转入 频谱并购、批发规则与共享基础设施标准 的制度化阶段;GNSS 侧以 G2 扩产锁定长期韧性与新信号能力,航天侧以运力与星座密度决定谁能把牌照变成可计费覆盖。验证性分析宜持续跟踪 FCC DA-26-1160 交割条件、ISED MSS 规则复审结论、AST 首批商用覆盖质量、Equatys 互通标准公开程度,以及 G2 首批飞行件 2027–2028 集成测试结果对全球 PNT 服务可用性指标的实际贡献。
分领域 · constellation
当日 constellation 类别五条公开材料,经用户给定摘要与公开网页交叉后,收敛为四条并行主线:中国低轨宽带星座在融资与换代压力下追赶万星级部署节奏;北斗完成全星座在轨升级并明确向 LEO 增强、5G/6G 融合推进;韩国以对地观测微星座进入「可成簇运行」阶段,同时并行评估尚未定案的 LEO 通信网;直连手机制造扩产与非洲企业级 OneWeb 接入(含主权 PoP)分别代表「造星」与「用星」两端的落地形态。事实依据包括 BGR/融资与估值报道、新华社与中国卫星导航系统管理办公室、KeepTrack 在轨目录、KASA 与 MoneyToday、Midland 地方激励协议以及 ITWeb/Q-KON;Bright Data SERP 本日返回 401,交叉检索由公开网页搜索与抓取完成。
技术脉络:巨型通信星座由「填轨数量」转入「一代能力不足—二代吞吐与制造闭环」竞赛;导航星座侧则由系统级在轨升级转向高精度服务规模化与 LEO 增强验证;中等航天国家从单星接力转向微星座批次化,并与全球企业级 LEO 分销、D2C 大孔径制造形成多层结构。 SpaceSail(上海垣信/千帆)2026 年 8 月完成约人民币 69.75 亿元增资、投后估值约 500 亿元人民币(约 74 亿美元量级)的报道,与用户摘要中约 10 亿美元融资、74 亿美元估值口径一致;资金用途指向组网、研发与市场扩张,投资主体以国家级与上海国资为主(Space Economy Intel;BGR)。在轨规模仍处数百星级:融资材料称 2026 年 7 月初约 238 颗、年内完成一期 324 星全球网;KeepTrack 2026 年 10 月目录给出千帆约 248–255 颗在轨、国网约 222 颗(并注明目录滞后可使国网实际更高),对照 Starlink 约 11,150 颗、OneWeb 一代约 654 颗、Amazon Leo 约 392 颗,梯队差距仍以数量级计(KeepTrack 在建名单;KeepTrack Qianfan)。2030 年目标口径并存:BGR 报道瞄准约 1 万颗以对标 Starlink 当前量级,多家财经与目录源则沿用逾 1.4–1.5 万颗长期规划、国网 ITU 侧约 1.3 万颗(约 12,992)叙事——宜并列引用而非单选。能力侧,一代星对手机约 20 Mbps 下行、5 Mbps 上行的公开表述,显著低于 Starlink 消费侧「400+ Mbps」宣传带宽,二代/三代吞吐星已启动试验部署(含 2026 年 9 月 15 日更高吞吐试验星),表明竞争轴已从「能否上天」转向「单星有效容量与可复制发射—制造节奏」(BGR)。
导航星座线与通信星座并行但机理不同。中国卫星导航系统管理办公室确认北斗于 2026 年 7 月全面完成在轨升级;新华社引述口径为约 50 颗作业星,全球定位精度优于 10 m、测速优于 0.2 m/s、授时 20 ns 量级,PPP 服务信号水平精度优于 0.3 m、垂直优于 0.6 m(新华社;北斗官网)。人民网转载的应用侧表述进一步给出「全国厘米级实时定位、全球高精度快速收敛、支撑约 10 亿终端」及「十五五」期间统筹 LEO 增强、5G/6G 与多源定位融合的方向(人民网)。独立论文证据显示,CENTISPACE™ 低轨星兼作移动监测站与增强信号发射端时,可将区域站网条件下的 BDS-3 MEO 三维定轨误差由约 54.7 cm 降至约 11.4 cm(5 星),PPP 浮点解收敛由约 22.4 min 缩短至约 10.8 min(2 星),但作者亦指出少量 LEO 尚不足以支撑连续全球服务——与政策层「融合增强」时间表形成互补而非等同(Satellite Navigation, DOI:10.1186/s43020-026-00212-0)。
韩国材料则把「星座时代」落在可检验的批次工程上:KASA 推动的首个对地观测微星座(单星质量不足 100 kg,全色约 1 m、多光谱约 4 m)拟以 Nuri 五次已射 5 星、六次再补 5 星于 2027 年形成 10 星协同,并展望半岛日过境三次以上、同址重访 24 h 内;政府侧另称 2030 年前累计发射约 44 颗微卫星。与之并行、尚未定案的是国家宇宙委评估的 LEO 通信网三方案——约 128 星/1280 km、约 256 星/888 km、约 512 星/1280 km,投资量级分别约 4.0、7.4、14.3 万亿韩元——官员明确「尚未最终确定」(KASA;BigGo/MoneyToday)。将该「44 星」误读为通信巨型星座,会高估韩国近中期填轨能力;其真实含义是 EO 微星座产业化与国产运力节奏绑定,通信网仍处方案选择与 2030 前后验证星窗口。
制造与市场两端,AST SpaceMobile 将 Midland Spaceport 产能扩至约 40 万平方英尺级 BlueBird 量产厂(相对原约 8.5 万平方英尺量级),绩效激励上限约 6600 万美元/30 年、无房产税减免,全建成年目标约 1800 直接岗位与约 1.44 亿美元年薪;用户摘要称在轨约 13 艘航天器、美低波段数字小区约 3000 个已激活并推进 beta,KeepTrack 同期 BlueBird 在轨计约 12 颗——目录与公司口径差 1 颗量级,宜并存。零售情绪下股价回落属定价波动,不否定制造协议事实(Midland EDC;Texas EDC)。非洲侧,Q-KON 以 Twoobii 叠加 Eutelsat OneWeb,在纳米比亚经 CRAN 许可与本地渠道商落地企业宽带,在安哥拉与 SISTEC 共建卢安达 PoP,实现境内 breakout、本地 IP 与对「流量绕行国际关口」时延/主权问题的工程回应;竞争背景包括 Starlink 至 2026 年 6 月进入约 26 个非洲市场、Amazon Leo 拟经 Herotel 于 2027 年进入南非等(ITWeb)。
| 主线 | 近中期可核验节点 | 与 GNSS/航天/气象关联 |
|---|---|---|
| 千帆—国网 | 一期约 324 星;二/三代吞吐;KeepTrack 数百星级对万星级差距 | 填轨抬升碰撞与频谱协调压力;巴西等海外准入改变区域卫星互联网供给结构 |
| 北斗升级 | CSNO 精度指标 vs 应用侧厘米级/十亿终端;CENTISPACE 定轨/PPP 试验 | 精密农业、交通与应急定位;LEO 增强缩短 PPP 收敛,服务数值天气预报同化与移动气象观测平台授时 |
| 韩国微星座 | 2027 年 10 星 EO;2030 年约 44 微星;LEO 通信三案未定 | 半岛高频光学监测支撑灾害与海洋气象情景;通信网若落地将占用 LEO 槽位与频谱 |
| AST × 非洲 LEO | Midland 绩效扩产;Namibia/Angola 合规商用 | D2C 与地面蜂窝共存;企业级 LEO 降低偏远矿业/农业时延并服务数据主权合规 |
风险与影响 集中在四类。第一,轨道与目录不确定性:中国巨型星座目录滞后、再入与批次数周级漂移,使「数百 vs 万」的差距判断需动态更新;若千帆/国网按规划量级填充,与 Starlink/Leo 叠加将进一步压缩 LEO 空间交通管理裕度。第二,能力叙事错位:直连手机数十兆比特的一代性能、消息级 D2C 与消费宽带「400+ Mbps」不可横向等同;北斗开环全球指标与厘米级高精度产品亦不可混读,否则政策与产业预期会被系统性抬高。第三,频谱与被动业务共存:大规模相控阵与 D2C 谐波对射电天文、部分遥感被动频段的风险已有国际讨论链条,LEO PNT 增强信号引入后还需额外评估对既有 GNSS 频段与地面增强网的协调成本。第四,地缘与资本路径:国资主导的千帆融资强化「可控供应链」同时也限制外资参与;韩国通信星座三方案投资跨度达数倍,过早锁定大规模将绑定运力与财政;AST 扩产依赖绩效兑现与发射节奏,非洲市场则同时承受 Starlink 消费者渗透与本地牌照壁垒——合规分销商窗口可能随监管放宽而收窄。综合影响上,通信星座决定偏远区回传与应急链路可用性,导航星座升级与 LEO 增强直接约束高精度位置服务的收敛时间与终端规模,EO 微星座提升区域灾害与环境观测重访,而企业级 LEO+本地 PoP 把「星座红利」转化为可审计的时延、SLA 与数据驻留指标;上述链条共同塑造 2026–2030 年 GNSS—航天—气象遥感一体化观测与保障能力的供给边界。
落地计划与可核验数据表见 docs/plan_constellation_category_analysis_20261029.md。
分领域 · gnss
执行摘要。 本批 GNSS 动态呈现同一条技术主线:中轨(MEO)核心星座进入换代收尾与第二代扩容,低轨(LEO)导航由在轨验证迈向生产与商用,用户端则从 M 码装备整合与接口规范修订走向“多源融合 / Alt-PNT”。空间段能力在增强,但地面控制、接收机列装与频谱共存风险仍构成系统瓶颈;对航天测控、气象遥感定轨与授时基础设施而言,影响在于精度与抗扰能力提升的同时,接口与服务分层更复杂。
技术脉络。 GPS III 在 2026 年完成关键节点:SV09(GPS III-9)于 1 月 27 日由 SpaceX Falcon 9 从卡纳维拉尔角入轨,官方称相对前代精度约提升 3 倍、抗干扰约提升 8 倍(gps.gov / Space Systems Command);4 月 21 日末颗 GPS III 入轨,形成约 32 星活跃星座,并搭载光交叉链路与 3D 打印全向天线等演示载荷(gps.gov)。欧洲侧,ESA 于 10 月代表 EUSPA 将 Galileo 第二代(G2)合同再扩 4 星,G2 机队增至 16 颗,计划 2031 交付并随后发射;首批 G2 目标约 2028 首发,载荷含全数字导航载荷、星间链路与先进原子钟配置(esa.int,2026-10-27)。与 MEO 并行,LEO-PNT 形成“公私营双轨”:ESA Celeste 首星 IOD-1(约 510 km 近极太阳同步轨道,2026-03-28 发射)已完成星上自主定轨与时间同步、E5/SR 波段导航信号发射到测试用户接收机跟踪解码的端到端验证,并与 ESTEC 地面资格测试结果一致(Inside GNSS / ION GNSS+ 2026;ESA Celeste 页面);商业侧 Xona 于 2026-10-20 发射 6 颗 Pulsar 生产星,拟于 2027 年起提供私有 LEO 导航服务,目标星座规模逾 250 星并已获 FCC 全星座授权(Inside GNSS;SpaceNews;xonaspace.com)。用户与规范层同步推进:RFC-00544 纠正 CNAV 偏近点角变化率公式并归一化公开接口文档符号与 XML 描述,涉及 IS-GPS-200/705/800 与 ICD-GPS-870(gps.gov PICWG 材料);AFLCMC 签署过渡计划,将 MGUE Inc.1/2 自太空军移交空军,由 M-Code Aviation Receivers 联合项目办公室统筹(SSC / AFLCMC,2026);Inertial Labs(VIAVI)发布 INS-NV 可编程惯导开发平台,集成战术级 MEMS、全星座 GNSS 与 Jetson Orin NX,面向 GNSS 拒止环境的视觉/惯性融合(Inside GNSS,2026-10-27)。GAO-27-107676(2026-10-07)则指出 GPS 现代化仍滞后,并确认取消 Next Generation Operational Control System、转而升级现有 Operational Control Segment,对新型卫星入网与运行构成风险。
上述层次可概括为:
| 维度 | 代表进展 | 技术含义 |
|---|---|---|
| 空间段 MEO | GPS III 完成;Galileo G2→16 星 | 精度、抗扰、星间链路与数字载荷进入可部署阶段 |
| 空间段 LEO | Celeste 端到端;Pulsar 生产发射 | 多层 PNT 从概念验证转入服务编排与规模制造 |
| 用户段 | MGUE 移交空军;INS-NV | 抗干扰列装与 GNSS 拒止替代路径并行 |
| 规范/治理 | RFC-00544;GAO-27-107676;CGSIC 第 65 次会议 | 电文正确性、采办整合与军民接口透明化 |
与 GNSS / 航天 / 气象的关联。 对 GNSS 工程而言,MEO 换代改善测距几何与军用信号(M 码)可用性,LEO 层则通过更高载噪比、更快几何变化与多频(含 S 波段、乃至 5G 定位信号试验)补充城市峡谷、高动态与干扰场景下的可用性;Celeste 星上 ODTS 锚定 Galileo 系统时,说明欧洲路径仍以 MEO 时标为基准、LEO 作增强而非简单替代。对航天任务,GPS III 光交叉链路与 Galileo G2 星间链路指向减少对地面测控的依赖;新星入轨与控制段能力是否匹配,直接关系航天器精密定轨与星间时间传递试验窗口。对气象与地球观测,GNSS 精密定位与授时支撑无线电掩星、地基 GNSS 气象网与卫星平台姿态/轨道产品;LEO-PNT 更强信号与更高更新率有利于高动态平台与部分拒止区作业,但新增星座与频谱占用也要求掩星与反射测量(GNSS-R)在数据同化前加强干扰识别与多系统偏差标定。民用接口方面,CGSIC 第 65 次会议(DOT 主办,2026 春,大华盛顿地区混合形式)继续作为星座状态、增强系统与国际 GNSS 协调的公开渠道(gps.gov)。
风险与影响。 空间段“硬件到位”与地面/用户“能力落地”不同步是当前主要系统风险:GAO 指出 OCX 取消后对现有控制段现代化的依赖,可能拖累新 GPS 卫星发射后的检测与运行;航空 M 码接收机研制与集成仍困难,而陆军/海军地面与舰艇侧列装相对靠前,形成跨军种能力断层(GAO-27-107676)。MGUE 向空军集中有利于采办与全寿命管理,但需持续保证与太空军空间/地面段接口不断裂。LEO-PNT 商业化(Xona)带来服务独立性与抗扰潜力,同时引入频谱共存、电离层/多径模型差异、服务连续性与国际协调问题;Celeste 后续星将扩展 C/UHF 等频段及完整性监测,监管与干扰管理成本将上升。RFC-00544 对 CNAV 偏近点角变化率的修正虽属“无强制成本”类澄清,但会影响基于 CNAV 的速度估计与精密解算一致性,接收机与仿真软件若滞后更新,可能引入微小但可测的 PNT 偏差。气象与授时关键基础设施在 GNSS 干扰加剧背景下,对 Alt-PNT(惯性、视觉、多星座、备份授时)的依赖将上升,而可编程融合平台缩短研发周期的同时,也抬高算法验证、MOSA/ASPN 合规与供应链可信度要求。
总体判断:本批动态确认全球 PNT 正由“单一 MEO GNSS 服务”转向“MEO 韧性升级 + LEO 补充 + 多源用户端”的多层架构;短期收益集中在精度、抗扰与欧洲战略自主,中期成败取决于控制段现代化进度、M 码列装节奏,以及 LEO 导航信号与既有 GNSS/气象观测频谱环境的可共存治理。
主要可核对来源: gps.gov(GPS III-9、末颗 GPS III、RFC-00544、GAO 通报、MGUE、CGSIC);https://www.gao.gov/products/gao-27-107676;https://www.esa.int/…/ESA_procures_four_new_Galileo_Second_Generation_satellites;Inside GNSS(Celeste、Xona Pulsar、INS-NV);ESA Celeste / SpaceNews / Xona 公开稿。
分领域 · hardware
当日 hardware 仅 1 篇,焦点为 SpaceX Ship 42(Starship V3 上一级)在 Massey’s 完成的静态点火战役。Bright Data 检索返回 401,事实以 satellitemap 对 SpaceX X 帖的摘要,与 Next Spaceflight Ship 42 台账、The Space Tap(2026-10-28)、Starlust、Tesla Oracle 及 Ars Technica 交叉核对。落地计划见 docs/plan_hardware_category_analysis_20261029.md。
技术脉络:V3 上一级鉴定固化为「低温结构检定 → 单机脱轨模态 → 六机全时长」,Ship 42 关闭了 Flight 15 箭体侧最后一项主热试门禁。 SpaceX 宣布 Ship 42 已完成静态点火,含全时长六机燃烧,以及用于模拟脱轨点火(deorbit burn)的单台 Raptor 点火(SpaceX / satellitemap)。观察者时间线将单机置于约 2026-10-26 21:17 CT、六机置于约 10-27 16:45 CT、燃烧逾约 60 s;Next Spaceflight 台账将两项均记在 10-27(The Space Tap;Next Spaceflight)。六机构型为 3 台海平面 Raptor + 3 台真空 Raptor;点火前约 15 分钟可见襟翼活动,表明气动面作动与过冷液氧/液甲烷加注被一并演练(Starlust)。「先单机、后六机」已是 V3 飞行准备通例,并与 Ship 41 在 Flight 14 前的脱轨单机演示及约 60 s 六机热试同构(Starlust;Space.com,2026-08)。Ship 42 此前至少完成三轮低温检定(约 9 月初与 10-09);一级侧 Booster 22 约于 10-25 完成 33 机全时长静态点火,双级主推进硬件在地面热试维度同步达标(Next Spaceflight;The Space Tap)。
| 硬件节点 | 公开状态(交叉报道) | 工程含义 |
|---|---|---|
| Ship 42 低温检定 | 至少三轮(至约 2026-10-09) | 箱体/管路承压与结构完整性 |
| 单机 Raptor 脱轨模拟 | 完成(SpaceX 声明) | 部分发动机工作模态、再入前减速点火地面代理 |
| 六机全时长热试 | 约 ≥60 s,Massey’s | 推进剂输送、多机点火同步与热环境综合鉴定 |
| Booster 22 33 机热试 | 约 2026-10-25 | 一级集群推力与起飞构型地面验证 |
| Pad 2 捕星演练(Ship 43) | 与 Ship 42 热试窗口并行报道 | 塔臂捕获流程与热试解耦并行 |
与 GNSS / 航天 / 气象的关联以运力节奏与安全边界为中介。 航天上,Flight 15 被表述为计划尝试 Super Heavy 与 Ship 双级塔臂捕获;高管口径预期许可将覆盖返回发射场与双级捕获,而 FAA 环境评估通过并不等于任务许可证(Ars Technica)。报道称 Ship 42 将回 Megabay 2 装载 Starlink V3(Starlust);双捕星若走通,上一级复用将压低入轨边际成本、抬升星座补网密度。GNSS 方面本条目无专用导航载荷,关联仍属间接:宽带星座加密可改善差分改正与精密定位回传;可靠脱轨则降低大质量再入对在轨资产与地面走廊的不确定性。气象上,墨西哥湾风场与雷暴门控过冷推进剂加注与热试窗口;返回发射场还引入跨陆空域气象—空管耦合,使靶场气象保障成为硬件鉴定与发射日共用的约束层。
风险与影响:静态点火关闭的是「发动机—箭体—加注」地面耦合风险,飞行脱轨、首次 Ship 捕获与许可节奏仍是主不确定性。 关键路径已转向载荷集成、许可证与天气窗口;空管规划片 NET Nov 8 为非正式标记,公开口径仍约「11 月」(The Space Tap;The Space Road)。主要风险包括:地面大气下的脱轨模拟无法完整复现真空启动与轨道动力学边界;Ship 捕获尚无成功先例;许可与环境文件分离,双捕星剖面可能拉长监管闭环;多机热试通过不消除单机软件类故障模式(Flight 14 相关公开叙述,见 The Space Road)。综合判断:Ship 42 静态点火标志着 Flight 15 运载器硬件地面鉴定基本收官;对 GNSS/气象遥感生态的实质影响,取决于许可、Starlink V3 部署兑现,以及双捕星是否把可复用运力从演示推入可排产阶段。
分领域 · launch
当日 launch 类别 22 篇材料,经 Vandenberg Space Force Base 与 Spaceflight Now 对 Starlink Group 15-16 升空及年发次破纪录的官方/行业记述、Florida Today 系报道对加州—佛罗里达发次再平衡与 Starship 腾窗逻辑的交叉说明、ISRO / PIB / The Hindu / Astronomy.com 对 NVS-03 与 NavIC 四星门槛的临射说明后,可归并为三条并行技术主线:西海岸可复用中型运力把 LEO 宽带补网推到「破年纪录」工业节奏;美国东西岸发射资源因 Falcon 9 Starlink 西移与 Starship 东岸准备而发生结构性再分配;印度 GSLV 向区域导航星座补星,以恢复独立定位所需的最低四星几何。事实补全依据 Cursor 联网检索与页面抓取;Bright Data 检索接口当日返回认证错误,不影响已抓取 URL 的可核对性。
西海岸 Starlink 闭环:把高飞次复用、极/近极轨入轨与「assured access」捆在同一垫上。 Spaceflight Now 记述 Starlink 15-16 于 2026 年 10 月 27 日 12:25 a.m. PDT(3:25 a.m. EDT)自范登堡 SLC-4E 升空,运载 27 颗卫星,一级目标倾角约 70° 的入轨剖面;Vandenberg 官方稿确认该次为 Space Launch Delta 30 在 2026 年支持的第 72 次发射,已超过该基地 2025 年全年总量,且距年底仍余两个多月(Spaceflight Now;Vandenberg SFB)。二次报道给出助推器 B1082 第 26 次飞行、第 21 次 Starlink 任务、着陆回收船 Of Course I Still Love You,以及 Falcon 9 在 2026 年约第 117 次任务等口径,并边注未来以 Starship 承接后逐步调整 Falcon 角色的产业预期(Starlust;Space.com)。地方媒体将破纪录与背靠背窗口、观看信息及既往 scrub 并置,显示高密度排产对靶场气象与公众沟通的依赖(edhat;VC Star)。对航天工业,这把一级高飞次复用、海上回收与西海岸高倾角地理优势固化为可周排产的宽带星座补给线;对 GNSS,Starlink 不替代核心导航星座,但其密集 LEO 射频环境与地面终端规模继续抬升干扰监测与频谱协调需求;对气象,靶场气象与 scrub 历史直接决定同垫串行能否兑现年发次,而宽带星座本身又为灾害区应急链路与观测数据分发提供可达性备份。
加州超越佛罗里达:运力地理再分配暴露「Starlink 西移—Starship 东岸准备」的过渡态。 Florida Today 系报道指出,截至 2026 年 10 月末,加州轨道发射约 72 次、佛罗里达约 60 次,为数十年来加州首次在年发次上超过佛罗里达;驱动因素是 SpaceX 将 Falcon 9 Starlink 任务整体迁至范登堡,以便在佛罗里达为 Starship 入役腾出准备与发射资源,佛罗里达末次 Starlink 约在 8 月 25 日,后续 Starlink 预期改由 Starship 承担,而东岸 Falcon 9 仍执行 NASA、太空军与商业非 Starlink 载荷,ULA Vulcan 与 Blue Origin New Glenn 的故障停飞亦叠加拉低东岸节奏(Florida Today)。该叙事与范登堡官方「72 次」及西海岸连续窗口报道相互印证,把「州际发次排名」从体育式对比还原为运力代际切换下的产能地理配置问题。对航天,这检验单一运营商在双海岸靶场间的任务编排能力,以及东岸在过渡期对政府与商业非宽带载荷的保障弹性;对 GNSS,地理再分配本身不改变导航星座几何,但改变了 LEO 宽带补网速率与西海岸高倾角平面填充节奏,间接影响全球覆盖均匀性与频谱占用时间剖面;对气象与环境治理,西海岸发次激增已触发与州海岸委员会等机构的环境审查张力(地方报道如 KCLU),靶场气象、海洋回收区与海岸噪音/排放约束将共同决定纪录能否向更高年发次量级延伸。若 Starship 入役或东岸恢复 Starlink 节奏晚于预期,「佛罗里达停滞、加州独大」的格局具明显阶段性,全国发次结构仍可能再平衡。
NVS-03 / NavIC:区域导航星座的「四星门槛」进入临射窗口。 Astronomy.com 周历与 The Hindu 报道将 ISRO 计划于 2026 年 10 月 30 日约 23:51 IST 以 GSLV-F18(GSLV Mk II)自斯里哈里科塔第二发射台发射 NVS-03,注入地球同步转移轨道;该星为下一代导航系列第三颗,携带国产与外购原子钟,并在既有 L5/S 之外增加 L1,服务区覆盖印度陆域及地缘边界外约 1500 km(Astronomy.com;ISRO;The Hindu)。PIB 公开说明:IRNSS-1F 任务寿命结束后,当前可提供 PNT 服务的卫星为 IRNSS-1B、IRNSS-1I 与 NVS-01 三颗;基本定位至少需要四颗在轨工作星,故星座尚不能提供独立定位服务,但授时服务仍可用,武装力量等用户在多星座 GNSS 环境下使用 NavIC;NVS-04、NVS-05 处于研制推进阶段(PIB)。NVS-02(2025 年 1 月)因推进系统问题未能完成抬轨,使本次发射成为恢复独立定位能力的关键节点。对 GNSS 领域,本次任务是区域主权 PNT 可用性的硬约束,而非运力展示;对航天,它检验 GSLV 地球同步转移轨道注入后星上推进与阀控链路的可靠性;对气象与减灾,区域高精度授时与定位是地面观测网同步、灾害应急测绘与海上搜救的基础层,独立定位能力缺口将迫使关键业务更依赖 GPS/Galileo/BeiDou 等多星座组合。
| 主线 | 轨道/运力要点 | 与 GNSS·航天·气象的关联 | 主要风险 |
|---|---|---|---|
| Starlink 15-16 + 范登堡 72 次 | LEO;F9 复用;倾角约 70° | 宽带补网;靶场气象约束发次;射频环境抬升监测需求 | scrub 积压、同垫串行冲突、环境与管制摩擦 |
| 加州超佛罗里达 | Starlink 西移;东岸 Starship 准备 | 双海岸产能配置;LEO 覆盖填充节奏;海岸环境评审 | Starship 延迟导致全国发次再失衡;东岸政府载荷窗口挤兑 |
| NVS-03 / NavIC | GTO→指定导航轨;GSLV-F18 | 恢复独立定位四星几何;授时已可用;多星座缓冲 | 抬轨/推进链路再现异常;后续 NVS-04/05 节奏 |
综合影响上,当日 launch 池呈现「LEO 工业补网已破纪录、美国发射地理因运力代际切换而再分配、区域导航处于可用性临界补星」的分层结构。西海岸高密度发次强化了可复用运力对宽带星座的支撑地位,同时把靶场气象、环境评审与同垫后续任务挤进同一资源池;加州—佛罗里达对比表明,发次排名变化首先是 Starlink 任务地理重配与 Starship 准备的结果,而非东岸靶场能力本身衰减的充分证明。NavIC 的四星重建则是本批次对 GNSS 领域最直接的硬约束——NVS-03 的入轨、抬轨与业务开通将决定印度次大陆独立定位服务何时退出「仅授时、定位靠多星座」的过渡态。观测与后续核验应优先跟踪:15-16 部署与星座健康公开数据、范登堡本周后续窗口是否兑现、佛罗里达 Starship 地面设施与首飞日历、NVS-03 实际升空与抬轨结果。
分领域 · other
当日 other 约 32 篇经代表条目与公开源交叉后,主线落在六处:GPS 控制段由 OCX 整包替换转向 AEP 增量现代化;IGS 观测/产品格式演进;gps.gov 侧民用接口、PNT 咨询与 SSC 机构节点;EUMETSAT—Copernicus Sentinel 海洋/大气运营边界;Galileo 高精度/鉴权应用案例;以及 NASA NEO Surveyor 遮光罩标定的行星防御红外巡天工程节点。Bright Data 当日鉴权失败(HTTP 401),事实以 gps.gov、spaceforce.mil、Air & Space Forces、igs.org、eumetsat.int、gsc-europa.eu、nasa.gov / science.nasa.gov 与 Lockheed Martin 等可核对文本为准。落地计划见 docs/plan_other_category_analysis_20261029.md。
技术脉络:控制段路径切换与数据标准演进并行,行星防御热控载荷构成航天工程背景层。 国防采办执行官于 2026 年 4 月 17 日取消 GPS Next Generation Operational Control System(OCX)。该系统原拟替换 Architecture Evolution Plan(AEP)及发射/异常/处置运行能力,但无法在可接受风险下按作战相关时间线交付;2025 年 7 月合同验收后进入集成测试,与更广 GPS 企业系统对接暴露跨能力域问题,截至 2026 年 1 月成本约 62.7 亿美元,重心回到增强既有 AEP(gps.gov;USSF, 2026-04-20)。行业报道显示,2026 年 4 月以来 Space Force 向 Lockheed 追加约 1.99 亿美元用于支撑 GPS IIIF 发射与运行控制的 AEP-M,并为更模块化的 Gen4 奠基;若支撑约 2028 年首发,GAO 指出地面能力需约 early 2027 可用。L5 民用信号监测升级尚未纳入已授出控制段合同,尽管在轨约 21 星已装载 L5(含全部 10 颗 GPS III),SSC 称正与 DOT/FAA 协调并预期“近期”授出(Air & Space Forces, 2026-10-07)。Lockheed 于 2026 年 9 月 10 日再披露约 1.14 亿美元任务订单(约 9600 万美元用于 GPS IIIF Contingency Operations System,约 1750 万美元启动 AEP x86 Phase 1),延续增量路径(Lockheed Martin)。SSC 五周年通告(2026-08-13)将 GPS III 完成、八个 System Deltas、商业太空战略与 NSSL 推进列为同期机构背书(gps.gov SSC)。
标准与命名轴上,RINEX 4.02 将观测历元时间标记扩展至皮秒量级,导航电文新增 NavIC L1NV、GLONASS L1OC/L3OC CDMA,并为全部导航记录引入子类型(含 QZSS ION、NavIC ION)(igs.org/news/rinex-4-02)。长产品文件名指南 v2.0 自 2023-02-16 起生效:增加可选站名段;电离层由笼统 ION/IOX 拆为 GIM/ROT 与扩展名 INX;累积 ERP 转入长名(igs.org)。2025 年 Public ICWG 围绕 IS-GPS-200/705/800 与 RFC-00519 Civil Integrity Support Message(ISM)征求意见(评论截止 2025-03-21),会后纪要与修订幻灯片已公开(gps.gov ICWG);PNT Advisory Board Colorado Springs(4 月 24–25 日)通告标定民用—国防接口节奏(gps.gov PNTAB)。
欧方能力轴上,EUMETSAT 为 30 成员国政府间业务机构,运行 Meteosat-9/10/11/12、Metop(与 NOAA IJPS)及 Jason 合作测高,并代表欧盟运营 Sentinel-3/-6,自 2026 年起承接 Sentinel-4/-5 仪器任务(Who we are;Sentinel series)。GSC Success stories 汇总 Galileo OSNMA 授时鉴权(2026-07)、HAS 在精农/南极/深海 FPSO 等场景,以及月面轨道与表面对 Galileo/GPS 信号的跟踪定位演示(gsc-europa.eu)。
行星防御背景轴上,NASA 于 2026 年 10 月 26 日前后发布 NEO Surveyor 遮光罩检查影像:结构高约 6 m、基底宽约 2.4 m,两平板夹角 23.5°,铺设 864 片互连太阳能电池、峰值约 2 kW,兼具遮挡太阳眩光以维持红外望远镜热环境与整星供电;约 50 cm 口径双红外波段面向近地小行星/彗星热辐射,尤其地基光学难以覆盖的向日天空(nasa.gov;NASA Science, 2026-10-26)。公开口径为不早于 2027 年 9 月发射,基线五年巡天旨在发现至少三分之二直径大于约 140 m 的未知近地天体(JPL)。
与 GNSS、航天、气象遥感的关联。 OCX→AEP-M 将“空间段 III/IIIF 是否在轨”与“地面能否以可接受风险完成发射、入网、时间驾驭与网络安全”重新解耦:L5 星上已装载而地面监测合同未齐,直接限制航空/航海等安全类应用把 L5 当作完备服务。RINEX 4.02 与长文件名变更约束全球分析中心、CORS 与精密产品流水线;ICWG 对 IS-GPS-705(L5)与 Civil ISM 的评议把完好性消息推进到用户设备与增强系统接口层。航天侧,IIIF 约 2028 发射窗口与 early-2027 地面能力节点硬耦合;NEO Surveyor 则将热控—电源一体化结构推入系统级集成,与导航/气象卫星共享热真空验证、姿态敏感器与温度测点等工程语言,但不构成近地 PNT 业务链路。气象与地球科学侧,EUMETSAT 对 Sentinel-3/-6 海色、海温、海面高度及 Sentinel-4/-5 大气成分仪器构成欧洲业务 NWP/气候监测的卫星数据主干;IGS 电离层 GIM/ROT 命名清晰化有利于 TEC/闪烁产品进入同化与空间天气链路时减少误读。
| 层面 | 本日材料落点 | 对下游的直接含义 |
|---|---|---|
| 控制段 | OCX 取消 → AEP-M / x86 Phase 1;IIIF 约 2028 / 地面约需 early 2027 | 新星“在轨≠可控完好入网” |
| 民用信号 | L5 约 21 星装载,监测合同未纳入已授 AEP-M | 安全服务与完好性监测仍可能滞后 |
| 数据标准 | RINEX 4.02;GIM/ROT/INX;ERP 长名 | 软件解析器与归档脚本需同步升级 |
| 接口治理 | ICWG IS-200/705/800 + RFC-00519 ISM;SSC 五周年 | 接收机/完好性边界与采办组织能力可检验 |
| 气象业务 | EUMETSAT Sentinel-3/6 运营;4/5 自 2026 | 海洋—大气业务数据链延续 |
| 行星防御 | NEO Surveyor 遮光罩集成检查;计划不早于 2027-09 | 弱耦合:深空红外热控节点,非近地 PNT 服务 |
风险与影响。 正向路径上,放弃高风险整包 OCX、改走已验证 AEP 增量,缩短了未知缺陷不可控的集成暴露面,并使 IIIF 控制能力有机会按模块合同推进;RINEX/产品命名更新降低多星座与电离层产品歧义;EUMETSAT 与 Galileo 应用案例显示欧洲在业务气象与认证授时侧保持可运营供给;NEO Surveyor 遮光罩提前交付并完成太阳电池功能测试,表明行星防御主平台关键结构已进入总装前夕。负向路径上,AEP-M 正式总进度与 L5 授出若继续拖延,会把 2027 年初地面节点与民用安全信号监测同时推向关键路径;ICWG 接口变更若与设备固件不同步,可能在边缘场景引入完好性解析不一致;NEO Surveyor 若发射窗口或热控性能偏离标称,主要影响近地天体发现率与授权目标进度,对近地 GNSS/业务气象直接外溢有限。综合判断:本日 other 池的核心结论是——美国 GPS 现代化瓶颈明确落在控制段增量与民用 L5 监测,而非再一次整包控制段替换;欧洲侧以业务气象卫星运营与 Galileo 高精度/鉴权服务提供对冲与互补;行星防御红外巡天则提醒,深空安全任务仍受热控—电源一体化与红外载荷标定约束。近期可检验指标包括:AEP-M 对 IIIF 的地面能力里程碑是否逼近 early 2027、L5 监测合同是否授出、IGS 分析中心对 RINEX 4.02/长名的落盘比例,以及 NEO Surveyor 遮光罩与主望远镜总装、发射服务节点是否继续按不早于 2027-09 推进。
分领域 · policy
检索结果已汇总;下文直接给出 policy 类别的分领域技术分析。
政策与管制脉络
本日「policy」条目集中在三条交织的治理轴线:商业低轨宽带的军民两用边界、国家替代星座与发射供应链主权之间的错位,以及直连手机(direct-to-device, D2D)频谱落地许可。三者共同刻画出当前卫星通信治理的核心矛盾——服务可用性与运力高度集中于少数商业平台,而政策目标却指向主权可控、用途受限与市场多元化。
在乌克兰方向,争议焦点并非「有无卫星链路」,而是民用 Starlink 服务条款、平台侧限速/地理围栏与美军管控的 Starshield 之间的职责切分。The Verge 报道记载,马斯克指乌克兰军方将 Starlink 用于进攻性无人机打击并宣称「漏洞已关闭」;乌方则反驳商业终端在速度与覆盖上无法支撑此类任务,进攻任务依赖美国控制的 Starshield。AP与NBC进一步表明,限速一度将移动端能力压至约 100 mph 量级并打乱拦截与任务节奏,随后 Zelenskyy 称 Starlink 与 Starshield 已全面恢复,移动连接能力回升至超过 400 km/h。这一事件延续了 2023 年 SpaceX 管理层关于「服务从未意图武器化」的公开立场(Reuters),把条款执行从纸面义务升级为可瞬时改变战场 C2(指挥控制)拓扑的政策工具。
加拿大方向呈现另一类政策张力:采购与政治上疏远 Starlink,部署与时间表上仍绑定 SpaceX 发射。TeslaNorth与The Logic指出,Falcon 9 reportedly 已停止接受 2028 年之后的新商业预订,而加拿大尚无可对等的中型运力。Telesat Lightspeed 扩至 225 星、目标约 2028 年一季度全球商用,发射主要锁定 Falcon 9(公司材料称发射安排已基本锁定,另有一枚尚待签最终协议;见 Telesat 业务更新 与 Q2 2026 纪要)。渥太华对 Lightspeed 的大额贷款/担保以及 Spaceport Nova Scotia 等本土发射投资,属于「服务层国产化优先、运力层仍外依」的过渡策略;同一报道链条还提到美联航加速装机 Starlink(约日增三架、累计 661 架、目标 2027 全队覆盖),显示商业航空宽带正与国防替代星座并行扩张,进一步固化发射与终端生态的路径依赖。
巴西方向则是典型的监管许可先行、星座与关口建设跟进。BusinessWire 公司通稿与Anatel 相关落地权记录表明,AST SpaceMobile 获 15+15 MHz(共 30 MHz)S 波段授权,并经与四家区域运营商协议获得 700 MHz 频段最高约 10+10 MHz 的次级使用权,同时规划本土关口站,服务对象规模被表述为逾 2 亿手机用户线。许可降低了市场进入的法律不确定性,但近端催化因素仍是发射节奏、关口落地与业务开通,资本开支压力未因频谱获批而消失。
与 GNSS、航天与气象遥感的关联
对 GNSS/PNT 而言,本日材料的直接接口不在测距信号本身,而在链路层与频谱层的外部约束。无人机与高动态平台的卫星宽带 C2 高度依赖终端在高速运动下的网络附着;Starshield/Starlink 的速度门限一旦收紧,会同步削弱依赖卫星回传的远程制导、中继侦察与拦截协同,进而放大对惯性/GNSS 组合导航自主性的需求。商业条款与政府合同并行存在时,PNT 用户侧仍须按「民用星座不可作为唯一生命线」来做任务设计。
航天产业层面,Lightspeed 与 AST 案例分别对应「国家资助的替代星座」与「新兴市场频谱开门」,但二者都暴露发射瓶颈对政策兑现能力的硬约束:频谱许可与财政贷款无法替代中型运力档期;Falcon 9 预订窗口关闭后,若 Starship 可靠性与节奏未达预期,加拿大北极军事 Ka 层(ESCAPE 等相关合同)与商用宽带时序将一并承压。航空机队大规模接入 Starlink,则把客舱/驾驶舱连通性政策与机上导航、监视数据链路的安全分区问题推到民航监管议程。
气象与地球观测关联偏间接:发射档期挤占会推迟搭载气象/遥感载荷的中小卫星入轨;D2D 在 S 波段与 700 MHz 的扩展要求与既有卫星业务、地面移动及潜在科学/气象遥测分配做共存评估。巴西次级使用 700 MHz 的模式,把协调责任部分下沉到区域运营商许可区内,监管重点从「是否允许上星」转向「主次用户干扰与切换策略是否可审计」。
| 政策维度 | 代表机制 | 对导航/航天/气象的传导 |
|---|---|---|
| 用途与条款 | 民用 ToS、限速、地理围栏、Starshield 政府控制 | 高动态 C2 可用性骤变;PNT 自主备份需求上升 |
| 产业主权 | 贷款支持 Lightspeed、疏远 Starlink、建设本土发射场 | 服务叙事与运力现实脱节;星座与载荷入轨时序风险 |
| 频谱准入 | Anatel S 波段 + 700 MHz 次级使用、关口本地化 | 覆盖与干扰协调;地面—空间一体化监管复杂度上升 |
风险与影响
第一类风险是单点治理风险外溢为作战与外交风险。当关键连通性由同一商业集团的民用网络与军用变体共同承载时,条款解释、白宫/军方指令与企业公告之间的短暂错位即可造成任务取消与情报预警中断的叠加效应(NBC 报道中限速与情报告警中断时间重合的描述即属此类信号)。乌方否认物理上可用民用 Starlink 执行中远程打击,与马斯克「关闭漏洞」表述并存,说明公开叙事、技术控制面与合同边界三者尚未对齐;对依赖同类链路的盟国用户,合同与技术附件中的速度、区域与武器化禁止条款需要可验证的审计接口,而非事后社交媒体声明。
第二类风险是主权政策目标与发射垄断结构的错配。加拿大以财政工具推动 Lightspeed 对冲 Starlink 依赖,却在 2028 年前仍需 SpaceX 完成主力部署;发射约占项目成本约两成、量级约 10 亿美元的表述(见 TeslaNorth)表明,运价与档期议价权仍高度外置。本土发射场与小型运载无法在中期内承接 225 星级星座,政策评估应区分「终端与运营自主」与「入轨自主」两个可独立度量的指标,避免把贷款到位误读为供应链脱钩完成。
第三类风险是频谱许可超前于系统成熟度。巴西 30 MHz S 波段加最高 20 MHz 的 700 MHz 次级资源,为 AST 打开面向 2 亿级用户线的合规入口,但业务兑现仍取决于星座容量、关口与运营商集成;若开通节奏慢于资本市场预期,监管与投资两侧均会出现「许可已落地、服务未闭环」的信任落差。次级频谱模式下,主用户保护与跨境协调失败将直接表现为掉话、干扰投诉与许可条件收紧。
综合影响上,本日政策类动态表明:低轨通信已从「连接力补充」进入「国家安全与产业政策的核心变量」。对 GNSS/航天/气象体系的规划含义是——把商业星座当作可瞬时重配的政策敏感基础设施来做冗余设计;把国家替代星座的里程碑与可核验的发射合同、运力多元化挂钩;把 D2D 频谱批复与干扰监测、关口本地化及业务开通 KPI 绑定。否则,条款开关、运力窗口与许可节奏中任意一环的波动,都会沿 C2、入轨与频谱三条路径传导到导航保障、航天部署与观测业务的时间表上。
Sources:
- Elon Musk says Ukraine’s military violated Starlink’s terms of service | The Verge (Oct 2026)
- Ukraine disputes Elon Musk's Starlink claim | AP News
- Elon Musk says SpaceX closed Ukraine Starlink ‘loophole’ | NBC News
- SpaceX curbed Ukraine's use of Starlink for drones | Reuters (Feb 2023)
- Canada Snubbed Starlink, Now Its Satellites Need SpaceX by 2028 | TeslaNorth (Oct 2026)
- Canada faces a satellite-launch crunch | The Logic
- Telesat Lightspeed Business Plan Update (Aug 2026)
- Telesat Q2 2026 Earnings Call Transcript | Motley Fool
- AST SpaceMobile Brazil Anatel approval | BusinessWire (Oct 2026)
- Anatel satellite landing rights digest
分领域 · research
Bright Data 检索当日返回 HTTP 401;下列分析以 NASA Aeronautics、Space.com 原文(WebFetch)及 USRC/NEEMO/MSU/MarineLab 等公开交叉资料为依据。
当日 research 类两条公开材料分属不同技术谱系:一条刻画美国航空航天局航空研究任务部下大学学生研究挑战(University Student Research Challenge, USRC)如何将城配与续航类无人系统概念训练转化为可消耗训练靶机创业路径;另一条以模拟航天员视角记录 Key Largo 附近 Jules’ Undersea Lab(前身 1970 年代 La Chalupa)上为期五日的 SEA STAR 饱和潜水类比任务。二者共同指向极端或约束环境下的系统工程与人员能力培养,而非当日即改变地球 GNSS 完好性或业务化气象产品标准的工程交付。
技术脉络。 USRC 挂靠 Transformative Aeronautics Concepts Program 的 University Innovation,资助模式为 NASA 部分拨款叠加学生主导众筹成本分担,刻意把预算、传播与工程验证绑在同一项目节奏上(nasa.gov USRC awards;NARI USRC)。密歇根州立大学团队约 2021 年以 Aerial Intra-city Delivery Electric Drones(AIDED)验证“货运无人机短距起飞—搭乘公交顶部充电—末段再飞”的城配概念并完成全尺寸飞行,但因城市人上飞规制风险未走商业化;2023 年第二轮授奖项目 Laser Energized Aerial Drone System(LEADS)转向激光光学功率传输以支撑持续飞行与监测,团队公开自述将其锚定在野火监测续航瓶颈,并对比 Armstrong 飞行研究中心 Global Hawk 类高成本灾害监视资产(NASA 2023-08-11 授奖通稿;teamdrift.org/research)。通稿显示 LEADS 原型已飞,项目网络延伸至 Glenn 研究中心并促成 2024 年 NASA 实习;2024 年末同批校友创办 AG3 Labs,产品收敛为军训用低成本、可消耗、可集群无人机,服务反无人系统训练靶标,公开报道称产能可达每月数千架量级,并有陆军合同与 xTechCounter Strike 等路径叙述(NASA 2026-10-28;MSU Burgess / Innovation Center)。需严格区分:LEADS 的光功率续航实验≠AG3 现役训练靶机,AIDED≠已运营城配服务。
水下侧,SEA STAR 将 Jules’ 生境当作“水下空间站”:乘组经约 25 ft(7.6 m)月池入舱后连续五日不返回水面,舱压约两倍海平面大气压,饱和潜水超过 24 小时后取得 aquanaut 身份;生命支持通信与脐带(空气、淡水、电力)材料记述原由 NASA 供应,并保持与水面任务控制的应急直连(Space.com,Musilova,2026-10-28)。日程刻意仿国际空间站:科研、炊事、医学检查、认知测试、维护与意外处置并行;“出舱”为 scuba 探索潜水,中性浮力用于近似微重力舱外活动。公开摘要列出认知/反应时、环境传感器、高压条件下种子萌发,以及环境—乘员交互分类学等科目(MarineLab LinkedIn;Space.com 姊妹文 2026-10-26)。谱系上须与 Aquarius Reef Base 上的 NASA Extreme Environment Mission Operations(NEEMO)分开:后者约 62 ft(19 m)、可持续约三周,是航天员级官方类比平台(nasa.gov NEEMO About);Jules’ 较浅、现亦面向公众教育,Space.com 叙述其曾承接含 NASA 30 日等历史任务,但本次 SEA STAR 不得等同为 NEEMO 任务编号。
| 维度 | USRC→AG3 | SEA STAR / Jules’ |
|---|---|---|
| 核心对象 | 无人系统概念验证与产业化 | 隔离密闭极端环境人员与程序 |
| 深度/约束 | 空域规制、续航与成本 | ~7 m 水下、~2× 舱压、饱和减压 |
| 与官方大项目关系 | ARMD 育人计划产出 | NASA 脐带遗产;≠ NEEMO 任务 |
| 直接工程交付 | 训练靶机产能与合同路径 | 类比数据与程序纪律,非飞行器 |
与 GNSS、航天、气象遥感的关联。 对导航卫星系统而言,两条材料均属间接层。AG3 面向反无人机训练与可消耗集群,其作业想定天然触及 GNSS 干扰、欺骗与视觉/惯性备份并存的战术电磁环境;USRC 同期另一队(Embry-Riddle)公开课题即为 GPS 拒止区微型无人机集群测绘(NASA 2023-08-11),说明计划语境已覆盖拒止定位,但不得把该课题记入 Gardner 团队成果。LEADS 若服务于持续对地监视,其价值在于延长平台在链时间,从而抬高对定位完好性、授时同步与载荷指向稳定的需求,而非当日给出新的星基增强算法。水下舱外活动处于 GNSS 拒止域,定位依赖声学、惯导与程序化航线;历史 NEEMO 文献曾叙述在海底类月面探索中试验先进导航与通信装备(NTRS NEEMO 概述),可为“拒止域行星 EVA”提供谱系参照,却不能外推为本日条目已验证某项水下—月球联合 PNT 标准。
航天关联更为直接:USRC 路径体现航空科研向可部署无人系统能力的转化;SEA STAR 则在生命支持单点依赖、任务控制远程监护、高压生理负荷下取消额外运动处方、以及出舱体力消耗等方面,复现深空或火星表面长期任务的操作压力结构。气象与遥感关联偏弱但可定位:LEADS 团队自述强调野火等灾害监视续航,对应航空与对地观测在成本—留空时间上的缺口;水下线则落在佛罗里达礁区海洋生境、脐带穿越气—海界面的腐蚀与生物附着防护,以及高压对认知与植物萌发的环境生理效应,属于海洋—航天交界的环境模拟,而非对流层数值预报产品更新。
风险与影响。 产业化侧,城配 AIDED 因规制退出说明技术可行≠空域可运营;转向军训靶机降低了对复杂传感器栈的依赖,却把影响轴移向反无人体系的训练逼真度、供应链规模与出口/使用政策。激光对空供电在安全距离、大气衰减、跟踪精度与眼安全方面仍有工程门槛,公开材料停留在学生原型飞行,不宜写成业务化野火星座替代方案。类比任务侧,作者本人强调水下模拟相对陆地舱的失效后果更重(装备失效、风暴撤离等),高压环境改变运动处方与认知测试基线,结果外推到微重力舱或火星低压生境时必须做物理域修正。对 GNSS/气象业务的近端影响有限:更现实的传导是(1)拒止与对抗条件下 UAS 训练数据与战术需求上升;(2)深空/行星任务对生命支持冗余、远程监护与 EVA 中性浮力训练设施的持续依赖;(3)灾害监视无人平台续航概念对未来空基遥感任务设计的启发。总体判断是育人—类比—边缘概念验证在同日汇合,技术成熟度参差,引用与决策时应按项目边界分别计量,避免将通稿叙事叠加成单一系统突破。
分领域 · satellite
当日 satellite 类别收录 7 篇公开稿,技术主轴落在行星防御近距光学导航与动能偏转取证、商业高分对地观测对可复用空天飞机的星对星成像、国际空间站卷式太阳阵延寿收官,并以南大洋冰山漂移的气象—海洋遥感、亚轨道载人平台代际更替、以及 JWST/鲁宾巡天的深空与外太阳系发现作并行短续。相对 2026-10-28 同池以商业清除向「保镖」空间控制复用、Swift–LINK 救援终局与卡西尼土卫六纪念日为主轴,本日材料把「撞击试验后的近距标定」「商业 EO 进入在轨 SSA 证据链」「低轨有人平台电源裕度」推到前台。Bright Data 检索接口当日因认证失败不可用,事实以 ESA Hera、Spaceflight Now、NASA Earth Observatory / Webb、Space.com 及美国国防情报局(DIA)非密空间安全报告相关公开披露为准。
技术脉络。 行星防御侧,欧洲航天局 Hera 于 2026 年 10 月 18 日以单色 Asteroid Framing Camera 在距双小行星系统约 1280 km 处首次将 Didymos 与 Dimorphos 分辨为两个目标;此前系统在探测器视场中仍呈单点,此刻较小伴星约仅占一个像素但已与主体清晰分离。该成像出现在当月两次制动之后,相对速度降至约 20 m/s,使接近可按细调步进推进;系统距地约 1.97 亿 km。公开尺寸与动力学口径为:Dimorphos 直径约 151 m,Didymos 约 780 m,平均间距约 1.15 km,伴星绕飞速度约 18 cm/s。任务将把 NASA DART(2022-09-26,撞击速度约 6.1 km/s,使 Dimorphos 轨道周期缩短约 33 分钟并产生跨约 10 000 km 的碎片羽流)从「一次性动能实验」推进为可标定技术:撞击坑形貌抑或整体形变、质量结构与偏转效率超出模拟的物理原因,均依赖后续近距多仪器勘察与鞋盒级立方星部署;ESA 将更清晰的 Dimorphos 详图定档于 11 月 25 日披露(ESA Hera)。
空间态势感知与双用途交会侧,DIA 在约 2026 年 10 月 26 日非密空间安全评估中披露 Vantor(原 Maxar)WorldView-3 于 2024 年 5 月 28 日自约 90 km 距离、约 4.5 cm/像素分辨率拍摄的中国可复用空天飞机在轨构型:载荷舱门开启,尾部对接另一航天器且太阳翼展开,对接对象身份公开口径未定。该图对应第三飞时段采集,与 2026 年 2 月起的第四飞时间线需区分;LeoLabs 等商业雷达网曾报告 2026 年 6 月前后在空天飞机附近编目疑似释放物体,与既往任务的伴星释放/近距交会叙述一致。美方 X-37B 亦长期保持低公开度,双方均以偶发影像与报告释放能力信号,而非完整任务透明(Space.com)。
低轨有人平台工程侧,NASA 距完成国际空间站 IROSA 升级仅剩两次出舱:计划 10 月 29 日安装第七阵、11 月 5 日安装第八阵。自 2021 年首阵展开以来,八阵目标将可用功率由约 160 kW 提升至约 215 kW(约增 30%),以支撑站体运行至约 2030 年退役及受控再入。末对阵件经 10 月 13 日 Falcon 9 / Cargo Dragon 货舱运抵,单阵质量约 750 磅、单阵发电约 8 kW;安装依赖 Canadarm2 搬运、阴影期热电缆连接与碳纤维复合臂储能自展开,末阵因超出机械臂覆盖需「leapfrog」传递。老化舱外服、碎片撞击与备件库存仍构成出舱安全约束(Spaceflight Now)。
地球系统观测侧,Terra 卫星 MODIS 于 2026 年 10 月 20 日成像约 1550 km² 的冰山 A-81:该体 2023 年 1 月自 Brunt 冰架崩解后,经威德尔环流与斯科舍海北上约 2300 km,抵达南乔治亚岛水下陆架边缘并出现减速/蹭底迹象;同区 2025 年 A-23A 曾搁浅后解体。Brunt 近年连续崩解 A-74、A-81、A-83 等大体,使冰架—冰山—上层海洋相互作用进入高频遥感监测窗口(NASA Earth Observatory;Space.com)。
亚轨道商业更替侧,维珍银河于 10 月 28 日公开首架 Delta 级飞船(公众投票命名 Apeiron)并由载机 VMS Eve 自亚利桑那 Mesa 转运至新墨西哥 Spaceport America,转入飞行试验阶段;商业载人定档约 2027 年年中,第二架同期推进。相对已退役商业运营的 VSS Unity(末次商业飞行 2024-06-08),Delta 座位数由 4 增至 6,设计目标约每月 8 次飞行。航电软件集成与验证是此前进度后延的关键因素(Space.com)。
深空与巡天短续侧,JWST 发布约 16.1 万光年外大麦哲伦云 N159 星形成区影像,低金属度环境为早期宇宙恒星形成条件提供近距对照(NASA)。鲁宾天文台 LSST 流程中检出海王星外侧候选体 2026 ED138:估计直径约 600–1500 km,当前约 46 AU、轨道倾角约 25°,2026 年 3 月 4 日至 7 月 11 日间 20 夜 30 次探测并有 Blanco/DECam 回溯至约 2016 年;若红外测径确认静水平衡,或成为继冥王星、谷神星、阋神星、妊神星、鸟神星之后的第六颗确认矮行星——公开口径仍为候选(Space.com)。
与 GNSS、航天及气象遥感的关联。 Hera 接近段把深空光学导航、相对测角与制动定轨推到与 GNSS/航天相对导航同一方法学接口:在缺乏近地 GNSS 的条件下,以 Framing Camera 像素级分辨作为交会门控,后续质量估计与撞击坑测绘将反馈动能偏转效能模型,直接服务近地天体预警与任务设计中的 Δv 预算。WorldView-3 对空天飞机的星对星成像表明:商业光学 EO 星座在几何、时效与分辨率许可时,可进入传统由地基光学/雷达与专用 SSA 资产占据的证据空间,把「对地观测」能力外延为「对轨观测」;这对 GNSS、气象微波与通信星座的共轨接近监测具有方法学迁移价值,亦抬升商业影像产品的出口管制与情报—开源融合治理压力。IROSA 收官把低轨有人实验室的电源裕度与舱外机器人—出舱协同、货船补给链绑定,支撑站上 GNSS 接收机试验、地球观测载荷与微重力仪器至退役窗口。A-81 的 Terra/MODIS 与 Copernicus 雷达—光学联合跟踪,将冰架崩解、环流输运、陆架搁浅与上层海洋淡水注入连成可量化时间序列,服务南大洋海冰—波浪—盐度耦合分析,并为依赖极区测高/掩星的气象数值预报提供边界条件约束。亚轨道 Delta 平台若按设计频次运行,可为短时微重力与大气再入热环境提供高重复试验床,与 GNSS 接收机抗干扰、惯导紧耦合等载荷验证存在接口,但当前仍处启运—试飞前夜。JWST 低金属度星形成与鲁宾 TNO 编目分别强化红外测光/光谱与大视场时域巡天对太阳系边界与星系化学演化的约束;ED138 的确认路径明确指向红外测径,与 Webb 能力谱衔接。
| 条目链 | 关键技术节点 | 跨域接口 |
|---|---|---|
| Hera 双星分辨 | ~1280 km;~20 m/s;11-25 详图;DART +33 min 偏转遗产 | 深空光学导航;动能偏转标定;行星防御 SSA |
| 空天飞机星对星图 | WV-3 ~90 km / ~4.5 cm;对接对象未定;采集 2024 / 披露 2026 | 商业 EO→SSA;RPO/伴星释放监测;双用途透明度 |
| IROSA 收官 | 160→215 kW;EVA 10-29 / 11-05;~2030 退役 | 低轨电源;出舱—机械臂;站载试验平台寿命 |
| A-81 EO | ~1550 km²;~2300 km 漂移;陆架减速 | 冰架—海洋;极区气象边界;多星协同跟踪 |
| Delta / Apeiron | mid-2027 商业目标;6 座;~8 次/月设计 | 亚轨道微重力试验;再入热环境;运营可靠性 |
| N159 + ED138 | LMC 低金属度;~46 AU 候选;需红外定径 | 红外天文;LSST 时域;外太阳系编目 |
风险与影响。 若 Hera 近距阶段推进、光学或立方星部署出现偏差,动能偏转将继续停留在「单次成功、机理未闭合」状态,近地天体应急偏转的工程置信度与国际协作演练标准将滞后于政治叙事;反之,11 月详图与后续质量—结构产品一旦公开,将直接改写撞击数值模拟与预警任务的设计包络(ESA)。商业高分对可复用空天飞机的清晰成像压缩了专属军事航天器的「视觉隐蔽」窗口,可能刺激对抗性轨道机动、伪装或反成像措施,并在 GNSS/气象/通信星座周边抬升共轨接近与伴星释放的误判风险;对接对象身份与载荷舱作业目的若长期不明,开源情报与官方非密披露之间的解释空间将持续扩大。IROSA 完成后,站体电源裕度上升并不自动消除舱外服老化、碎片与备件约束;若出舱窗口因安全或供应链受阻,末阵延期将压缩 2030 前科学与技术验证日程。A-81 若在南乔治亚陆架搁浅解体,局地上层海洋与生态系统扰动可测,但对全球海平面的贡献属冰架—海洋质量再分配过程,须避免被解读为瞬时全球水位跳变。Delta 商业复飞若再因航电或发动机集成后延,亚轨道载人市场与短时试验载荷排队将被进一步推迟;若按 mid-2027 与双机高频目标兑现,运营安全与空域管理将成为约束瓶颈。ED138 在红外定径完成前若被当作已确认矮行星传播,将干扰分类沟通与后续观测资源分配。综合看,本日类别将「谁能把动能偏转做成可重复工程」「谁能用商业星对星影像改写在轨透明度」「谁能在 ISS 末段守住功率与出舱安全」并列提出;工程解与制度解需同向推进,否则近距取证与开源成像带来的信息红利,将被机理未闭合与意图未透明部分抵消。
落地计划与可核验数据点见 docs/plan_satellite_category_analysis_20261029.md。
分领域 · technology
technology 类别本日条目围绕四条技术主线并行展开:在轨自主装配与构型重构、近距离操作(RPO)能力向轨道防护延伸、自由空间光通信光源的空间适航验证,以及加拿大面向未来任务的关键能技术招标。公开报道与招标文件、公司公告可相互印证,技术脉络与 GNSS/航天/气象遥感的关联亦随之清晰。
轨道自主装配:从微重力概念验证走向自由飞行卫星平台
Rendezvous Robotics(总部科罗拉多州 Golden)于 2026 年 10 月 28 日宣布由 MaC Venture Capital 与 Toyota Ventures 领投的超额认购种子轮融资约 2,000 万美元,资本用途明确指向下一代“航天器瓦片”(spacecraft tiles)研制、飞行演示与团队扩张(公司公告:https://www.rdvrobotics.com/news/rendezvous-robotics-seed-round-announcement/;PR Newswire:https://www.prnewswire.com/news-releases/rendezvous-robotics-raises-20-million-to-build-spacecraft-that-assemble-themselves-in-orbit-302921693.html)。技术血缘可追溯至 MIT 由 Ariel Ekblaw 提出的 TESSERAE 模块化自组装体系,经 Aurelia Institute 迭代,并已在 Blue Origin New Shepard 亚轨道飞行与两次国际空间站任务中完成概念级验证。Payload 报道进一步给出工程尺度:约 1 m 量级六边形瓦片,搭载传感与机载处理,依赖电磁场实现真空中的对准与锁合,公司重心已从大型在轨栖息地转向可重构卫星(https://payloadspace.com/exclusive-rendezvous-robotics-raises-20m-to-develop-self-assembling-spacecraft/)。
近期里程碑形成“舱内收口—抛物飞行—自由空间示范”的递进链:2026 年 11 月抛物飞行验证电磁作动与微重力机动;2026 年 12 月第五代 TESSERAE 在 ISS 以 32 块瓦片自主形成三维结构,作为研究线收官;不早于 2028 年 4 月的低地球轨道拼车任务拟部署七块独立瓦片,完成组装、分离与再构型。该路径的实质是绕开整流罩对孔径、散热面与天线尺寸的硬约束,使发射后仍可扩展功率、计算与射频/光学载荷口径——对大型 GNSS 增强天线阵、高增益测控链路、合成孔径雷达或光学遥感主镜部署具有长远工程含义。同步风险在于:多体相对导航与碰撞回避尚处演示前期;电磁对接失败或失控瓦片将抬升近地碎片与交会风险;构型可变平台也会改变雷达截面与光学特征,给空间态势感知(SSA)编目与识别带来新负担。Design and Development Today 的同源简讯仅复述融资与愿景,未补充独立技术参数,分析权重应以后者公司公告与专业航天媒体为准。
RPO 遗产的“护卫”化:在轨服务双用途与导航资产韧性
Astroscale 公开提出将 ELSA-d(2021–2024,商业在轨捕获演示)与 ADRAS-J(2024,对非合作日本火箭末级近距离成像,最近约 15 m)所积累的交会接近操作能力,复用为保护高价值卫星的“护卫”(bodyguard)航天器编队,并称防护型飞行器有望在三年内具备发射条件(Space.com:https://www.space.com/space-exploration/satellites/astroscale-proposes-fleet-of-bodyguard-spacecraft-to-protect-satellites-from-orbital-attacks)。公司防务负责人以英国 Skynet 等 GEO 通信星座为量级参照,主张护卫任务成本可控制在受护资产价值的约百分之一量级,并倡议欧洲国家在 GEO 弧段协同巡逻。产品概念文档 ELSA-G 强调混合推进、快速变轨、归因侦察与威慑,以及与地面跟踪网的集成(https://airspacepower.com/wp-content/uploads/2025/10/Astroscale-ELSA-G-PDF_compressed.pdf)。同周期英国国防部与 Astroscale UK 签署约 1,500 万英镑的 Project LEDA,由 Astroscale 牵头、BAE Systems 与 Open Cosmos 参与,意图深化对近距离机动行为的理解与响应路径(Aerospace Global News;Defence Blog 相关报道)。
对 GNSS/导航体系而言,护卫能力若部署于关键导航星、区域增强系统或精密授时关键节点附近,可缩短从“异常接近”到“归因—机动—告警”的闭环;气象与对地观测星座同样依赖连续测控与下行,近距非合作接近会直接威胁业务连续性。材料中提及的芬兰 ICEYE 雷达星遭未经同意交会等事件,构成政策与威胁叙事背景。主要风险是双用途模糊:捕获、检查与驱离手段在技术上与主动干扰难以严格切割,可能推高对手反制与轨道军备竞赛;护卫编队自身增加的交会频次亦抬升碰撞概率,对空间交通管理规则提出更高要求。
光通信光源:PCSEL 从器件到航天适航的缺口评估
Craft Prospect 联合 Fraunhofer CAP、Vector Photonics 启动 PERSEUS(PCSEL Environmental and Radiation Sensitivity: Evaluation for Use in Space),由 Innovate UK 的 Advanced Connectivity Technologies(ACT)计划支持、英国 DCMS 出资,目标是评估光子晶体面发射激光器(PCSEL)能否在空间环境中支撑星间与星地自由空间光链路(公司说明:https://www.craftprospect.com/post/craft-prospect-kicks-off-perseus-project-to-advance-optical-communications-for-space;SpaceNews:https://spacenews.com/craft-prospect-kicks-off-perseus-project-to-advance-optical-communications-for-space/)。工作包覆盖辐射、振动、热真空表征,长距离高带宽自由空间演示,以及与飞行代表性硬件的端到端数据传输,并输出通向商业化的工程路线图;该项目同时衔接 Craft Prospect 在 OPS-SAT VOLT 等量子/光学通信试验上的既有能力。
相对传统边发射激光器或射频链路,PCSEL 被寄望于在光束质量、功率扩展与集成度方面缓解星上光通信的工程瓶颈。对 GNSS 精密产品、星基增强改正数及气象遥感高数据率下行(尤其是未来高分辨率 SAR/光谱任务)而言,星间光中继可降低对射频频谱与地面站时隙的依赖,并在抗干扰与低截获方面具备潜在优势。当前阶段仍属适航与集成验证,尚未构成在轨业务网;辐射诱导阈值、热循环下的模式稳定与跟瞄闭环可靠性若未达标,将推迟进入飞行载荷目录的时间表。
加拿大 STDP:光学与雪水当量雷达的关键能技术梯次
加拿大航天局在 Space Technology Development Program 下发布 “Enabling Technologies for Future Missions” RFP(CanadaBuys/SpaceQ:https://spaceq.ca/csa-three-priority-technologies-rfp/;招标 PDF:https://canadabuys.canada.ca/sites/default/files/webform/tender_notice/109756/9f063-20260085_rfp27_en_enabling-technologies-for-future-missions.pdf),三项优先技术分项签约,合计上限约 400 万美元,核心是把关键能件推至指定 TRL 以支撑后续任务决策。
| 优先技术 | 经费上限 | 周期 | 目标 TRL | 领域关联 |
|---|---|---|---|---|
| CubeSat 轻质消热反射望远镜 | 100 万美元 | 16 个月 | 5 | 对地观测/SSA/天文;体积≤2U,地面分辨目标优于约 7 m,被动消热 −10 °C~+30 °C |
| CASTOR 大拼接焦面读出电子学 | 100 万美元 | 24 个月 | 4 | 天文 UV/光学巡天;面向 Teledyne e2v CIS 301/302,亦关联 Habitable Worlds Observatory 潜在加方贡献 |
| Terrestrial Snow Mass Mission 相关技术 | 200 万美元 | 12 个月 | 4 | 雪水当量(SWE)监测;服务数值天气预报与水文模型,属气象/冰冻圈遥感核心载荷链 |
消热反射望远镜针对 CubeSat 折射光学焦深与口径受限的问题,强调可适配不同尺寸平台的可重复设计,而非一次性定制。CASTOR 读出电子学填补选定 CMOS 探测器“尚无配套相机电子学”的工程空白,属于大型巡天任务的探测器—电子学耦合关键路径。雪质量任务条目与 ECCC/CSA 长期推进的双频 Ku 波段 SAR 路线一致,直接服务北半球淡水储量与天气/水文预报;此前 STDP 已向 MDA、Nanowave 等授予双频 Ku 波段子阵与收发模块研制合同(CSA 公开合同页:https://www.asc-csa.gc.ca/eng/funding-programs/programs/stdp/contracts-awarded-development-space-technologies-future-missions.asp)。风险侧主要是 TRL 跃升与任务立项节奏脱节、消热材料与制造计量能力不足,以及雪任务雷达模块在系统级集成前的性能不确定度。
综合技术图景与交叉影响
本日技术类动态显示,航天系统创新正从“单星一体化、发射即定型”转向“模块可重构、服务可防护、链路可光化、载荷键件先成熟再立项”。对 GNSS 与导航用户侧,护卫与光链路分别作用于空间段可用性与改正数/观测数据传输韧性;对气象与冰冻圈遥感,加拿大雪质量任务技术招标是最直接的观测能力投入,而在轨装配与高带宽光学下行则构成未来大孔径、大数据率任务的基础设施前提。需持续跟踪的不确定因素包括:2026–2028 自组装飞行演示是否兑现电磁对接与再构型闭环;护卫概念从宣传与 LEDA 研究合同走向可操作规则与交战规则的边界;PCSEL 辐射与热真空数据是否支撑进入飞行选型;以及 STDP 三项合同授标后实测 TRL 与后续任务批复的衔接进度。
2.3 市场与商业洞察
本批约 103 篇条目中,发射与商业类合计超过三分之一,GNSS/卫星本体合计约一成半;叙事重心落在 直接到设备(D2D)频谱并购、运营商分销模式与发射产能护城河,而非单一星座技术路线竞赛。公开监管与行业报道(FCC、Anatel、ISED 相关披露及 Via Satellite、Fierce Network、Business Wire、SpaceQ 等)与题录摘要相互印证:美国侧 Amazon–Globalstar 交易已获频谱转让关键批复、巴西侧 AST 取得 S 波段落地授权、加拿大侧 Starlink Mobile 明确“只做运营商批发”、中国侧 SpaceSail(千帆)完成约百亿美元量级国资增资,共同勾勒出 2026 年末全球 LEO 通信市场的三层竞争结构。
竞争格局:规模领先者、频谱整合者、运营商伙伴型挑战者
第一层仍是 SpaceX / Starlink。用户侧已报约 1360 万消费用户,单次增量可达约 160 万;发射侧 Falcon 9 年内上百次飞行中约八成载荷为 Starlink,2026 年 10 月 27 日范登堡一次任务即补网 27 星,且年内第 117 次 Falcon 9、基地第 72 次发射,显示“自有运力 + 自有星座”的闭环仍在拉大与后来者的部署时差。业务上,Starlink 正从固定宽带切入手机直连:加拿大路径选择向所有有意愿运营商开放、不做独立零售,以降低与本土运营商正面冲突;与此同时,低波段频谱获取与室内覆盖能力被市场视为下一阶段价格战与体验战的关键筹码。银行侧把 SpaceX 列入重点推荐并上调远期收入预期,本质上是在给“用户规模 × 移动延伸 × 地面站/基站协同”的平台溢价定价。
第二层是 Amazon Leo(原 Kuiper)借 Globalstar 切入 MSS/D2D。FCC 批准交易后,Amazon 获得约 25 MHz 国际协调的移动卫星频谱与相关基础设施,交易体量在公开报道中多表述为约 108–115 亿美元量级,预计 2027 年交割,卫星直连手机系统目标约 2028 年商用。监管逻辑明确写在批复叙事里:改善未覆盖区数据服务与应急通信、提高 MSS 频谱利用强度,并形成对 SpaceX D2D 的有效制衡。补充商业线索显示,Amazon 还承接苹果 iPhone/Watch 卫星相关服务能力,并把 Globalstar 保留法人身份、作为 Leo 关联运营体——这是“云/消费电子生态 + 频谱资产 + LEO 宽带”的垂直整合,而非单纯买星。对 AST SpaceMobile 而言,这意味着原先依赖运营商联盟、尚未形成对等部署规模的挑战者,面对的是同时具备资金、频谱与终端入口的对手,股价年内大幅回撤与此同向。
第三层是 AST SpaceMobile 的“批发 + 频谱拼图”路径。巴西 Anatel 授权 30 MHz S 波段,并经区域运营商协议获得最高约 20 MHz(700 MHz)次级使用,叠加四家区域运营商合作与四座本地信关站规划,目标触达逾 2 亿手机线路;加拿大则呈现运营商分裂——Rogers 倾向对接 Starlink Mobile,Bell/Telus 已围绕 AST 建网与集成测试。该模式的商业价值在于复用未改装手机与运营商计费关系,弱点在于发射节奏、关口站资本开支与服务开通时点仍是近端催化剂,且 SpaceX 持续抬高频谱与覆盖竞争强度。
商业模式分化:零售宽带、批发直连、主权采购与军商双轨
固定宽带仍是 Starlink 现金流与用户规模的底座;D2D 则普遍转向 对运营商批发或对终端品牌嵌入,以避开与 MNO 直接争抢 ARPU。加拿大案例把这一选择政治化与监管化:ISED 冻结相关 MSS 频段新许可并审查规则,正因独立卫星手机服务可能改变无线市场结构。巴西则把频谱授权、落地权与区域运营商协议捆在一起,说明新兴市场 D2D 的真正产品不是“太空基站”,而是 可计费、可互联、可落地的牌照组合。
主权替代是另一条并行商业线。加拿大以约 21.4 亿加元联邦贷款等资金支持 Telesat Lightspeed,并叠加北极军用 Ka 波段长约合同,把星座从商业宽带扩到国防采购;但首发与补网仍高度依赖 Falcon 9,CEO 公开承认短期缺乏同等性价比运力替代,发射约占网络投资约两成。这暴露出“服务主权”与“发射主权”可分离:政府可以买国内运营商的容量,却仍可能把关键路径依赖外包给竞争对手的运力平台。Spaceport Nova Scotia 等国内发射场投资,属于拉长周期的供应链再平衡,而非 2026–2028 窗口的即时解药。
中国路径以 国资估值 + 禁外资增资 + 内外分工 为特征。SpaceSail(上海垣信/千帆)2026 年 8 月完成约 70 亿元人民币量级增资、估值约 500 亿元人民币,资金主要用于组网、研发与市场开拓;在轨规模仍数百量级,远期目标万星级,一代星对手机吞吐远低于 Starlink 宽带档,竞争叙事更偏“规模追赶 + 海外准入(如巴西)+ 与国网分工”。韩国 44 颗微星计划则属于国家级能力起步,商业体量尚不足以改写全球格局,但对亚太供应链与载荷试验有示范意义。
投融资与资本市场线索
| 主体 | 近期资本/交易信号 | 市场解读要点 |
|---|---|---|
| Amazon / Globalstar | 约 108–115 亿美元并购,FCC 频谱转让获批,目标 2027 交割 | 用现金换 MSS 频谱与应急/消费终端入口,缩短 Leo 进 D2D 的牌照时滞 |
| SpaceX | 用户高增、投行上调收入预期;Starship 静态点火推进运力迭代 | 上市后估值叙事从“发射公司”转向“全球移动网络平台” |
| AST SpaceMobile | 巴西频谱与运营商协议;股价承压、市值波动大 | 监管里程碑与发射/开通执行力之间的估值缺口扩大 |
| SpaceSail | ~70 亿人民币国资增资、约 500 亿估值、排除外资 | 政策信用强于短期盈利;看 324 星阶段能否按时形成收入 |
| Telesat Lightspeed | 联邦贷款 + 北极军用大单,星座扩至约 225 星 | 政府采购锁定需求,但发射窗口仍受 SpaceX 排期约束 |
| Rendezvous Robotics | 2000 万美元种子轮,在轨自主组装演示目标约 2028 | 早期资本押注在轨制造/再构型,属上游使能而非当前 ARPU 竞争 |
银行与卖方研究把 SpaceX 移动网络对美国基站侧的协同机会估到约 60 亿美元量级,说明资本市场已开始给 星座 × 地面移动基础设施 的交叉变现定价;对 AST 等纯 D2D 挑战者,同类逻辑尚未形成稳定现金流折现,股价对 SpaceX 频谱与 Amazon 并购新闻高度敏感。
供应链与主要玩家:瓶颈在运力、频谱与关口站,而不在单一载荷工艺
发射端,Falcon 9 的高复用与排期密度构成事实瓶颈:Starlink 自用、Lightspeed 外购、行业其他载荷争抢同一高可靠窗口;Starship 进入全时长静态点火阶段,被市场视为中长期运力释放与 Falcon 退役路径的关键变量,但在 2027–2028 交割与开通窗口前,Falcon 产能仍决定谁能按时补网。卫星制造端,欧洲 ESA 向 Airbus 与 Thales Alenia Space 各追加 2 颗 Galileo 二代星,使两家 G2 总量各达 8 颗、首批 12 颗目标约 2028 发射——这是导航侧的稳定政府采购节奏,与通信 LEO 的商业资本竞赛节奏不同。中国北斗完成在轨升级并强调厘米级实时定位与十亿终端级应用扩展,价值更多体现在 终端芯片、行业信息化与 LEO 增强/5G–6G 融合的下游生态,而非与 Starlink 争用户。
频谱与地面段成为第二类稀缺资产:Globalstar MSS、EchoStar 相关 2 GHz 权利转移时间表、巴西 S/700 MHz、加拿大 MSS 牌照冻结,均说明 D2D 胜负手越来越接近“监管日历驱动的并购与联盟”。关口站、蜂窝核心网集成与区域运营商合同(AST 宣称 60+ 关口、60 家运营商伙伴)则把资本开支从太空转移到地面,缩短了电信运营商进入卫星业务的门槛,也把卫星公司更深地嵌入现有移动价值链。
对市场参与者的可操作含义
运营商侧,北美与加拿大案例显示“多源批发”可能成为默认对冲:同时接触 Starlink Mobile 与 AST,避免单一供应商在频谱规则变动时被动。投资者侧,D2D 标的应拆开三类现金流:已规模化的宽带订阅(Starlink)、尚未交割的频谱并购期权(Amazon–Globalstar)、以及高 beta 的开通执行期权(AST)。政策与主权买家侧,Lightspeed 与千帆表明“替代 Starlink 服务”并不自动消除对 SpaceX 运力或对国资长期输血的依赖;真正的供应链自主需要并行投资发射与制造,时间尺度通常长于一届采购合同。导航与通信的投资逻辑宜分账:Galileo G2 与北斗高精度是稳态政府采购与产业升级,通信 LEO 则是高资本开支、强监管窗口与寡头运力约束下的平台竞赛——本批新闻的市场权重,明确倾斜于后者。
2.4 政策与监管分析
本轮公开信息与行业报道显示,卫星直接连手机(D2D)、移动卫星业务(MSS)频谱再配置,以及导航系统主权强化,正在同步改写主要经济体的监管议程。全量样本中政策类条目占比不高(约 3.9%),但重要性评分 7–8 分的条目高度集中于频谱批文、并购许可、运营商合作模式与关键基础设施治理,表明监管已成为商业竞争的前置约束而非事后补充。
美国:以并购许可与国家安全附带条件重塑 D2D 竞争格局。 2026 年 10 月 27 日,联邦通信委员会(FCC)同意 Amazon Leo 收购 Globalstar 的许可证与授权转让,约 25 MHz 国际协调 MSS 频谱随之进入亚马逊体系,交易金额约 115 亿美元,预计 2027 年交割。FCC 的公共利害判断强调:Amazon Leo 侧重固定卫星宽带,Globalstar 侧重移动卫星与应急、海事、航空等业务,二者客户重叠有限,因而“实质性竞争损害”风险较低;同时要求买方继续履行 1999、2004 年与国防、司法及联邦调查局相关的协议函义务。该附带条件表明,频谱资产向超大规模科技公司集中时,监管审查已从单纯反垄断延伸至关键通信、执法接入与国家安全合规。亚马逊计划约 2028 年推出卫星直连设备能力,叠加 SpaceX–T-Mobile、AST SpaceMobile 与运营商联盟等路径,美国市场正形成“MSS 自有频谱 + 地面运营商合作”并行的制度安排;对 ASTS 等纯 D2D 玩家而言,监管许可速度与频谱纵深已成为与发射进度同等重要的竞争变量。
加拿大:MSS 制度冻结与“批发式”星地合作并行。 创新、科学与经济发展部(ISED)自 2026 年 5 月起,对 L 波段、Big LEO 与 2 GHz MSS 等商业许可及转让实施暂停,并同步冻结辅助地面组件(ATC)相关许可;既有申请按序搁置,待框架审查完成后再适用新规则。SpaceX 在咨询中承诺向所有有意加拿大运营商提供 Starlink Mobile,不开展独立面向终端的零售服务,并拟在 EchoStar 相关 2 GHz 权利约 2027 年 11 月转移后推进二代系统。ISED 明确关注独立卫星 5G 对本土无线市场竞争结构的影响,并讨论是否为加拿大系统预留或优先频谱。与此同时,联邦政府以约 21.4 亿加元贷款等工具支持 Telesat Lightspeed 作为国内 LEO 替代方案,但首批部署仍依赖 SpaceX Falcon 9,暴露“频谱与资本主权”与“发射能力对外依赖”之间的政策张力;新斯科舍省航天港等本土发射能力投入,短期难以对冲这一约束。
巴西:MSS 主用频谱与地面 IMT 次级接入的双轨授权。 Anatel 向 AST SpaceMobile 授权约 30 MHz(15+15)S 波段,并批准其通过与区域移动运营商协议,在各自许可区内次级使用至多约 20 MHz(10+10)的 700 MHz 资源,同时规划本地关口站。该模式将“国际落地权/MSS 授权”与“本国地面频谱持有人同意后的次级共用”绑定,契合 WRC-27 议程项 1.13 下“卫星使用须与本国移动频谱被许可人达成安排、且卫星侧相对地面 IMT 处于次要地位”的主流研究取向。对新兴市场而言,监管重点正从“是否允许卫星落地”转向“如何在不破坏地面网络投资激励的前提下开放补充覆盖”。
国际规则:WRC-27 之前的过渡期不确定性。 ITU WRC-27(拟 2027 年 10 月上海召开)议程项 1.13 研究在约 694/698 MHz–2.7 GHz 的 IMT 标识频段为空间站与 IMT 用户设备直接连通(DC-MSS-IMT)新增 MSS 划分;行业与区域准备文件普遍强调地面 IMT 保护、功率通量密度(PFD)限制、国家标准手机、以及国家许可权保留。现行部分商业 D2D 操作仍可能依赖《无线电规则》第 4.4 条“不符条约分配”的通知路径,服务不受有害干扰保护,且若造成干扰需立即停用。因此,2026–2027 年各国单边批文(FCC、ISED、Anatel、Ofcom 等)与运营商双边协议,实质充当国际条约定稿前的过渡治理工具;跨境协调与邻国干扰责任尚未形成统一硬约束。
| 辖区/机制 | 近期政策信号 | 频谱/标准要点 | 对市场结构的含义 |
|---|---|---|---|
| 美国 FCC | 批准 Amazon–Globalstar 控制权与授权转让;附国家安全协议函条件 | 约 25 MHz MSS;C-3 等 NGSO 市场准入衔接 | 垂直整合加速 D2D 竞争;合规义务随频谱资产转移 |
| 加拿大 ISED | 商业 MSS/ATC 许可与转让冻结;咨询是否优先本国系统 | L/Big LEO/2 GHz 等;与美频段规划对齐争议 | 批发合作优先于独立卫星零售;国内替代仍受发射约束 |
| 巴西 Anatel | AST S 波段授权 + 700 MHz 次级使用 | 30 MHz S + 至多 20 MHz 700 MHz(经运营商协议) | “MSS + MNO 频谱同意”成为新兴市场典型路径 |
| ITU WRC-27 AI 1.13 | DC-MSS-IMT 研究与区域共同立场酝酿 | 694 MHz–2.7 GHz;卫星次要、PFD、国家许可 | 2027 年前条约确定性不足;4.4 条路径风险犹存 |
| 欧盟 Galileo | ESA 增订第二代卫星合同(各厂商再造 2 星,G2 扩至 16) | 数字载荷、星间链路、抗干扰/欺骗;首批 G2 拟 2028 发射 | 以采购与技术标准强化导航主权与韧性 |
| 中国北斗与星座 | 星座在轨升级完成;“十五五”推进 LEO 增强与 5G/6G 融合;千帆/国网扩容目标 | 厘米级实时定位叙事;LEO 增强与多源融合 | 导航与通信星座并行扩张,标准与应用生态绑定 |
导航与欧洲产业政策:以合同与抗干扰能力巩固主权。 ESA 代表欧盟空间计划署(EUSPA)为 Galileo 第二代增订四颗卫星合同(Airbus、Thales Alenia Space 各两颗),使 G2 规模扩至 16 颗,交付目标约 2031 年,首批 12 颗仍瞄准 2028 年发射窗口。官方表述突出全数字导航载荷、星间链路、原子钟配置及抗干扰/欺骗与网络安全能力,政策意图在于维持与一代星座的无缝衔接,并为欧洲安全、防务与关键基础设施提供可自主演进的 PNT 底座。中国方面,北斗在 2026 年 7 月完成全星座在轨升级后,公开强调全国厘米级实时定位与全球高精度服务,并在 2026–2030 规划中明确与 LEO 导航增强、5G/6G 及多源定位融合;学术验证亦显示 LEO 增强可显著改善 BDS-3 定轨与 PPP 收敛。导航领域的“政策—标准—应用”闭环,与通信星座的频谱博弈形成对照:前者更依赖系统完整性、抗欺骗与跨境服务互操作,后者更依赖国家频谱许可与运营商契约。
出口管制、服务条款与数据跨境的可推断边界。 公开报道中,SpaceX 指责乌克兰军方将 Starlink 用于进攻性无人机任务违反服务条款、并称漏洞已关闭,乌方则称进攻能力依赖美军管控的 Starshield,随后称服务恢复。该争议本身不构成新的成文法,但清晰暴露商业星座对冲突地区的服务可用性治理:条款解释权、军用/民用边界、以及政府系统与商业终端的责任切割,实质发挥准出口管制与使用管控功能。对依赖单一供应商的国家而言,监管议程已从“是否引入外资星座”扩展到“关键通信冗余、合同可执行性与紧急接入权”。加拿大以公共资金锁定 Telesat 加拿大控制权与国内支出义务,亦是对跨境供应链与数据路由风险的结构性对冲。在 D2D 场景下,终端侧信令与位置/业务数据往往经关口站与云基础设施跨境流转;各国批文虽少直接写明数据本地化条款,但关口站落地、运营商批发协议与国家安全协议函,已构成事实上的数据驻留与执法可达性安排。材料未披露具体 GDPR、PIPL 或 CFIUS 类处罚细节,故不宜外推到个案执法强度,但“频谱许可—关口站—运营商协议—国家安全附带条件”四层结构,足以成为后续合规尽职调查的主线。
综合判断,当前政策周期的核心不是禁止卫星直连,而是在地面 IMT 投资保护、MSS 稀缺资源再分配、国家安全附带义务与国际条约滞后之间求均衡。美国以并购批准释放 MSS 频谱给新进入者;加拿大以冻结换取规则重写空间;巴西以双轨频谱授权打开新兴市场;WRC-27 则决定 2027 年后跨境确定性。对企业与投资方,近 12–18 个月的关键不确定因素依次为:本国 MSS/ATC 规则定稿时间、与地面持牌人的频谱同意安排、关口站与数据路径合规,以及冲突地区服务条款的政治化风险;发射节奏与用户增长虽仍主导舆论,但在监管层已不再单独决定市场准入。
2.5 趋势预测
外联检索与用户给定摘要相互印证:FCC 于 2026 年 10 月下旬批准 Amazon Leo 收购 Globalstar(约 25 MHz MSS 频谱,交易规模报道在约 108–115 亿美元区间,预计 2027 年交割);加拿大 ISED 正审议 L/S 频段 MSS 规则并冻结部分新许可;北斗于 2026 年 7 月完成在轨升级,LEO 增强在实测中已显示轨道与 PPP 收敛改善;ESA 追加采购 4 颗 Galileo 第二代卫星,首批 G2 仍瞄准 2028 年发射。下文在此基础上对短、中、长期趋势作分时段展望。
当前样本中 launch(21.4%) 与 business(14.6%) 合计已超过三分之一,gnss / satellite / constellation 合计约两成,表明产业叙事正从“是否建星”转向“谁掌握频谱—运力—运营商入口”。直连手机(D2D)三条主线——Starlink Mobile(运力与规模优势)、AST SpaceMobile(运营商联盟与新兴市场频谱)、Amazon Leo–Globalstar(垂直整合与 MSS 频谱)——已形成可观察的三角竞争结构。
短期(约 3 个月,至 2027 年初)
产业重心仍集中在发射节奏与资本市场对执行力的再定价,而非新一代系统全面开通。SpaceX 在 2026 年前八个月 Falcon 9 任务中约 79% 部署 Starlink、年内已逾百次 Falcon 9 发射,并在范登堡连续补星,短期内仍将强化“宽带星座容量 + 移动业务预期”的复合叙事;订阅用户已达约 1360 万量级,增量本身对短期估值敏感度下降,市场更关注 D2D 与地面基站协同(如接入美国大量蜂窝站点的商业想象)。
对 AST SpaceMobile 而言,巴西 Anatel 授权(约 30 MHz S 频段及 700 MHz 次级接入)与加拿大运营商集成测试,构成近窗催化剂,但股价已显著回撤,说明市场将“频谱与签约”与“在轨可用星座、关口站与持续服务”严格拆开定价。Amazon–Globalstar 获批后 3 个月内更可能体现为监管与竞争格局重估,而非服务开通。
- 可观测信号:AST 是否在重点市场给出可验证的间歇商用;加拿大 ISED MSS 咨询后续步骤;Starlink / Falcon 发射频次与 Starship Flight 15 前后的运力预期。
- 不确定性:发射窗口与天气/航区延误;资本市场对 ASTS 等标的的流动性与叙事切换;乌克兰等冲突场景下 Starlink/Starshield 使用条款争议对政府与企业采购合规审查的外溢。
中期(约 1 年,至约 2027 年末)
D2D 从“试点与授权”进入“分区商用与规则落地”阶段的概率上升。加拿大路径已分化:Rogers 倾向深化 Starlink Mobile 合作,Bell/Telus 绑定 AST;SpaceX 明确愿向任意加拿大运营商开放、不做独立面向消费者的单独业务,降低了监管对市场结构冲击的敏感度,但仍受 ISED 对 2 GHz 等 MSS 频段规则与许可冻结影响。SpaceX 与 EchoStar 相关频谱权益转移节点指向 2027 年 11 月前后,第二代星对手机链路能力宣称可达现有一代约 20 倍量级——该节点是中期最大的技术—监管耦合事件。
Amazon 侧,交易预计 2027 年交割,C-3(约 48 星 + 备份)已获美方市场准入相关推进,与待批的大规模 D2D 星座申请并行;宽带 Leo 商业服务亦处于近窗部署阶段。竞争含义是:2027 年更可能出现“Starlink 规模领先、AST 区域运营商落地、Amazon 频谱与资产整合收尾”的三足鼎立,而非单一赢家。
导航领域,北斗在轨升级后的国内厘米级实时与全球高精度服务将更多转化为交通、农业、应急与智慧城市的终端规模指标;公开文献显示少量 LEO 增强星即可显著改善区域网条件下的 BDS-3 定轨与 PPP 收敛,支撑“2026–2030 北斗 + LEO + 5G/6G”路线在中期进入试点扩面。欧洲侧,Galileo G2 首批系统集成与 2027 飞行测试准备将决定 2028 首发可信度。
发射供给侧,加拿大以 Telesat Lightspeed 降低对 Starlink 依赖的政策意图仍受 Falcon 9 运力簿记约束(报道指 2028 年后新订单承压),中期“主权星座—他国运力”错配仍难消除,除非本土发射场与替代运力实质性可用。
- 可观测信号:加拿大/巴西等市场是否出现稳定收费的语音与数据 D2D;Amazon 交割条件与 C-3 制造进度;北斗行业终端量与 LEO 增强试点;Galileo G2 集成测试里程碑。
- 不确定性:各国 MSS 频段划分是否碎片化;运力价格与档期;地缘冲突对商业星座服务条款与军民边界的反复冲击;千帆等星座实际在轨数与用户体验差距(当前下行约 20 Mbps 级相对 Starlink 宽带仍有数量级差距)。
长期(3 年及以上,约 2028–2030+)
竞争轴心将从“谁先连上手机”转向“频谱国际协调 + 星座代际升级 + 多源 PNT 融合”。Amazon 计划约 2028 年推出卫星直连设备体系,叠加 Leo 数千星量级目标与 Apple 生态延续,可能把 D2D 从运营商批发扩展到消费与应急双场景。SpaceX 若完成低段频谱整合并实现连续全球覆盖(材料与监管文件中指向约 2028 年末含高纬),其对地面电信的替代边界将更多体现在室内弱覆盖与关键覆盖补盲,而非全面取代城市蜂窝。AST 的长期存续取决于大型相控阵星座是否按计划补齐,以及在与 Starlink、Amazon 的资本与运力不对称下能否守住运营商合约现金流。
地缘与产业政策层面,中国千帆目标约 2030 年万星、国网目标约 1.3 万星,与 Starlink 现有约万星量级形成对峙,但用户体验与发射节奏仍是硬约束;韩国 44 颗微星计划标志更多中等国家进入“小型主权 LEO”赛道,长期将抬升轨道占用、频谱协调与空间交通管理压力。在轨自组装等新硬件路径(如 2028 演示目标)若成功,可能改变大型天线与平台成本曲线,但目前仍属高不确定技术期权。
GNSS 长期图景更清晰:Galileo G2 以数字载荷、星间链路与增强原子钟配置在 16 星量级上增强既有约 36 星星座,追加星交付约 2031 年;北斗体系则向 LEO 增强与多技术融合演进。对气象遥感与导航用户而言,这意味着“核心星座稳健 + 低轨增强加密几何 + 通信星座附带定位辅助”的多层架构将逐步制度化,而非单一 GNSS 精度竞赛。
| 时段 | 主导变量 | 较可能的产业结果 | 主要不确定性来源 |
|---|---|---|---|
| ~3 个月 | 发射节奏、试点商用、股价再定价 | Starlink 持续扩容;AST/Amazon 以监管与区域授权驱动预期 | 发射与资本市场波动;服务条款地缘争议 |
| ~1 年 | 运营商落地、MSS 规则、交易交割 | 多国分区 D2D 商用;Amazon 整合收尾;北斗应用扩面 | 频谱规则、运力档期、星座实际可用性 |
| ≥3 年 | 代际星座、频谱落地、PNT 融合 | 三强(或更多)并行;万星级地缘对峙;G2/LEO 增强成型 | 技术代差兑现、轨道与频谱治理、运力垄断缓解速度 |
不确定性总括
第一类来自监管与频谱:同一 MSS/S 频段在美加欧及新兴市场的分配原则并不一致,许可冻结、外资持股与紧急通信义务可显著改写时间表。第二类来自运力不对称:材料显示竞争对手与主权星座仍高度依赖 SpaceX 发射,Starship 若延迟将延长这一瓶颈。第三类来自执行与体验落差:签约频谱、估值融资(如千帆约 74 亿美元估值量级)并不自动等于连续覆盖与可用吞吐。第四类来自军民两用边界:冲突区服务条款争议会反复触发保险、出口与政府采购审查。在上述约束下,未来三年更稳妥的基准情景是 多运营商批发型 D2D 并行扩张、宽带星座继续寡头化、GNSS 进入“核心系统 + LEO 增强”双轨,而非单一平台全面替代地面电信或单一导航系统独霸高精度市场。
2.6 专业建议
本轮约百篇样本中,发射与商业/频谱交易合计超过三分之一,而 GNSS、星座与政策类合计约两成;信息重心正从“能否建星”转向“频谱—运营商—终端—发射”一体化竞争。结合 FCC 批准 Amazon Leo 收购 Globalstar、ESA 增购四颗 Galileo 二代星、北斗在轨升级与精度表述 等公开资料,可判断:直连手机(D2D)进入牌照与频谱决胜窗口,LEO 宽带进入多极扩容期,导航系统则同步推进代际加固与高精服务扩展。
样本结构与信号权重。 “other/launch/business” 占比高,说明流量新闻仍被 SpaceX 高频发射与资本市场叙事牵引;但重要性评分 7–8 的条目几乎全部落在 D2D 并购/频谱、运营商结盟、北斗升级与 Galileo 产能扩展上。对技术与政策团队而言,应以高分主题建监测清单,将重复发射报道降为运力与星座规模的背景指标,而非独立决策依据。
| 主题簇 | 代表性事件 | 决策含义 |
|---|---|---|
| D2D 频谱与并购 | Amazon–Globalstar FCC 批准;AST 巴西 Anatel 授权;加拿大 Starlink Mobile 开放给运营商 | 2027–2028 为服务落地关键窗口,频谱与网关比“星座愿景”更稀缺 |
| LEO 宽带多极 | Starlink 用户与发射节奏;SpaceSail/千帆融资与万星目标;Telesat Lightspeed 仍依赖 Falcon 9 | 替代路径存在,但发射瓶颈使“主权星座”与“运力依赖”并存 |
| GNSS 代际 | 北斗全星座在轨升级;Galileo G2 增至 16 星、2028 首发 | 多系统兼容、抗干扰与星间链路进入工程交付期 |
| 治理与依赖 | 乌克兰 Starlink/Starshield 争议;加拿大以 Telesat 对冲 Starlink | 关键通信与军事用途的服务条款、冗余与合规成本上升 |
直连设备:三足竞争定型,时间表分化。 FCC 于 2026 年 10 月 27 日批准 Amazon Leo 对 Globalstar 的控制权转让,交易规模约 115 亿美元量级、预计 2027 年交割,核心资产包括国际协调较好的 MSS 频谱及现有 MSS 网络;公开报道亦提及 Amazon 与 Apple 在卫星应急/设备连接上的衔接,以及 Amazon Leo 另行申请大规模 D2D 星座仍待审。材料中另有约 108 亿美元表述,应以 FCC 与主流财经报道的约 115 亿美元口径作为工作假设,并在尽调中核对现金/换股与里程碑调整条款。AST SpaceMobile 同步获得 巴西 Anatel 对 S 波段合计 30 MHz 及 700 MHz 次级频谱路径的推进,并与区域运营商签约、规划本地关口站,面向逾 2 亿手持终端市场;但与 SpaceX 在低波段频谱与室内覆盖上的加压叠加,使其股价与执行节奏同受资本市场重估。SpaceX 在加拿大对监管机构表明 Starlink Mobile 向运营商批发、不自建零售移动业务,并涉及 EchoStar 频谱权利向 2027 年 11 月转移及 ISED 对新许可冻结——这把竞争从“谁拥有卫星”改写为“谁绑定本国运营商与谁先拿到可用 MSS/移动互补频段”。对产业观察者,应把 Amazon(垂直整合频谱+自有星座)、AST(运营商联盟+未改装手机)、Starlink(运力与用户规模+批发模式)视为三种可并存、但难以短期趋同的商业架构。
发射与星座:规模优势仍在 SpaceX,替代网络在融资与准入上加速。 样本中多次出现 2026 年第 117 次 Falcon 9、单次部署 27 颗 Starlink,以及 Vandenberg 年发射量已超 2025 全年——这是 D2D 与宽带竞争的物理底座。中国侧 SpaceSail(千帆)在 2026 年 8 月完成约 70 亿元人民币量级融资、估值约 500 亿元人民币,并对外释放至 2030 年万星级目标;公开报道称一代星对手机约 20/5 Mbps,与 Starlink 宣称的数百 Mbps 级消费宽带仍有代差,二代/三代与 GuoWang(约 1.3 万星规划)将决定中国侧对外出口与对内互补格局。加拿大以约 21.4 亿加元贷款支持 Telesat Lightspeed、同时仍依赖 Falcon 9 且面临 2028 年后订购紧张,暴露了“政策主权”与“发射市场集中度”的结构性张力;韩国 44 颗微星计划则更多属于国家能力起步,不宜与万星级商业星座等量齐观。Rendezvous Robotics 等在轨自组装方向仍处演示前夜(约 2028),对近中期通信/导航交付影响有限,但可作为大型孔径与可重构平台的技术雷达项。
GNSS:北斗完成系统级在轨升级,Galileo 锁定二代产能。 中国卫星导航系统管理办公室披露,北斗于 2026 年 3 月 13 日至 7 月 31 日完成约 140 天全星座在轨升级,涉及 PRN 调整与服务优化;新华社等权威口径给出全球定位优于 10 m、PPP 水平优于 0.3 m / 垂直优于 0.6 m 等指标,人民网等转述则强调全国厘米级实时与全球高精、以及“十五五”期间与 LEO 增强、5G/6G 等融合——技术团队应将“厘米级”限定在增强/PPP 服务语境,并对照 Swift 等厂商关于 B2I 停用与北斗-2 退役的接收机适配公告 做固件与认证清单。欧方 ESA 于 2026 年 10 月下旬向 Airbus 与 Thales Alenia Space 各增订两颗 G2,使二代计划达 16 星,交付目标约 2031 年、首批 12 星计划 2028 年发射;载荷特征包括全数字可重构导航载荷、星间链路、增强原子钟与抗干扰/抗欺骗能力。对导航与气象遥感链路而言,这意味着未来五年多星座、多信号、可认证服务将成为默认基线,而非可选增强。
专业建议(可执行)
- 技术团队(通信/终端): 建立 2026Q4–2028 的 D2D 频谱—芯片—认证矩阵,分列 MSS(Globalstar 类)、S 波段/700 MHz 次级(巴西路径)、加拿大 2 GHz 冻结带;每季度核对 FCC/ISED/Anatel 规则文件版本,避免按媒体摘要做射频方案冻结。
- 技术团队(GNSS/PNT): 立即盘点接收机对北斗 PRN 重配与 B2I 退服的兼容性;将 Galileo G2(数字载荷、星间链路、认证服务)与北斗 LEO 增强列入 2027–2030 产品路线图的接口预研,优先做多星座完好性与抗干扰测试用例,而非单点精度宣传对标。
- 运营商与系统集成商: 在加拿大式“批发卫星移动”与巴西式“区域运营商+次级频谱”之间做情景规划;合同中明确关口站建设里程碑、室内覆盖承诺、故障切换至地面网的 SLA,以及服务条款对国防/无人机用途的边界。
- 产业观察与投资研究: 对 AST 等标的以“在轨容量×关口站就绪×频谱国别落地”三因子评分,弱化单一伙伴数量;对 Amazon–Globalstar 跟踪交割条件、C-3 星座与 D2D 星座申请进度;对中国千帆/国网区分“在轨数量、出口落地(如巴西准入)、代际吞吐”三项,避免仅用目标星数外推。
- 政策与安全研究: 将 Starlink/Starshield 条款争议纳入关键基础设施依赖评估;对主权星座项目强制做“发射商集中度压力测试”(参考 Telesat–Falcon 9),并把国内发射场投资与长期运力合同绑定评审,而非仅评审卫星载荷。
- 监测节奏: 高优先级周更:FCC/ISED/Anatel/ITU 相关 docket、Amazon 交割与 AST 发射/关口站公告;中优先级月更:Starlink 用户与发射占比、千帆/国网入轨与吞吐代际;低优先级季更:在轨组装等远期技术与韩国等国家级起步星座。
说明:各条重点新闻的逐条 AI 精读见上文 §1.2 重要新闻概览。
(三)数据与访问说明
本报告基于多源新闻聚合,整合NASA、ESA、SpaceNews、Space.com、GPS World等权威媒体和技术网站。
报告结束
本报告由Mapoet助手卫星技术分析系统自动生成,仅供参考和研究使用。